Ilustración original del tema: Diagrama original de ChainView BTC866 · ChainView BTC866 Editorial · CC BY 4.0
Concilia antes de enviar
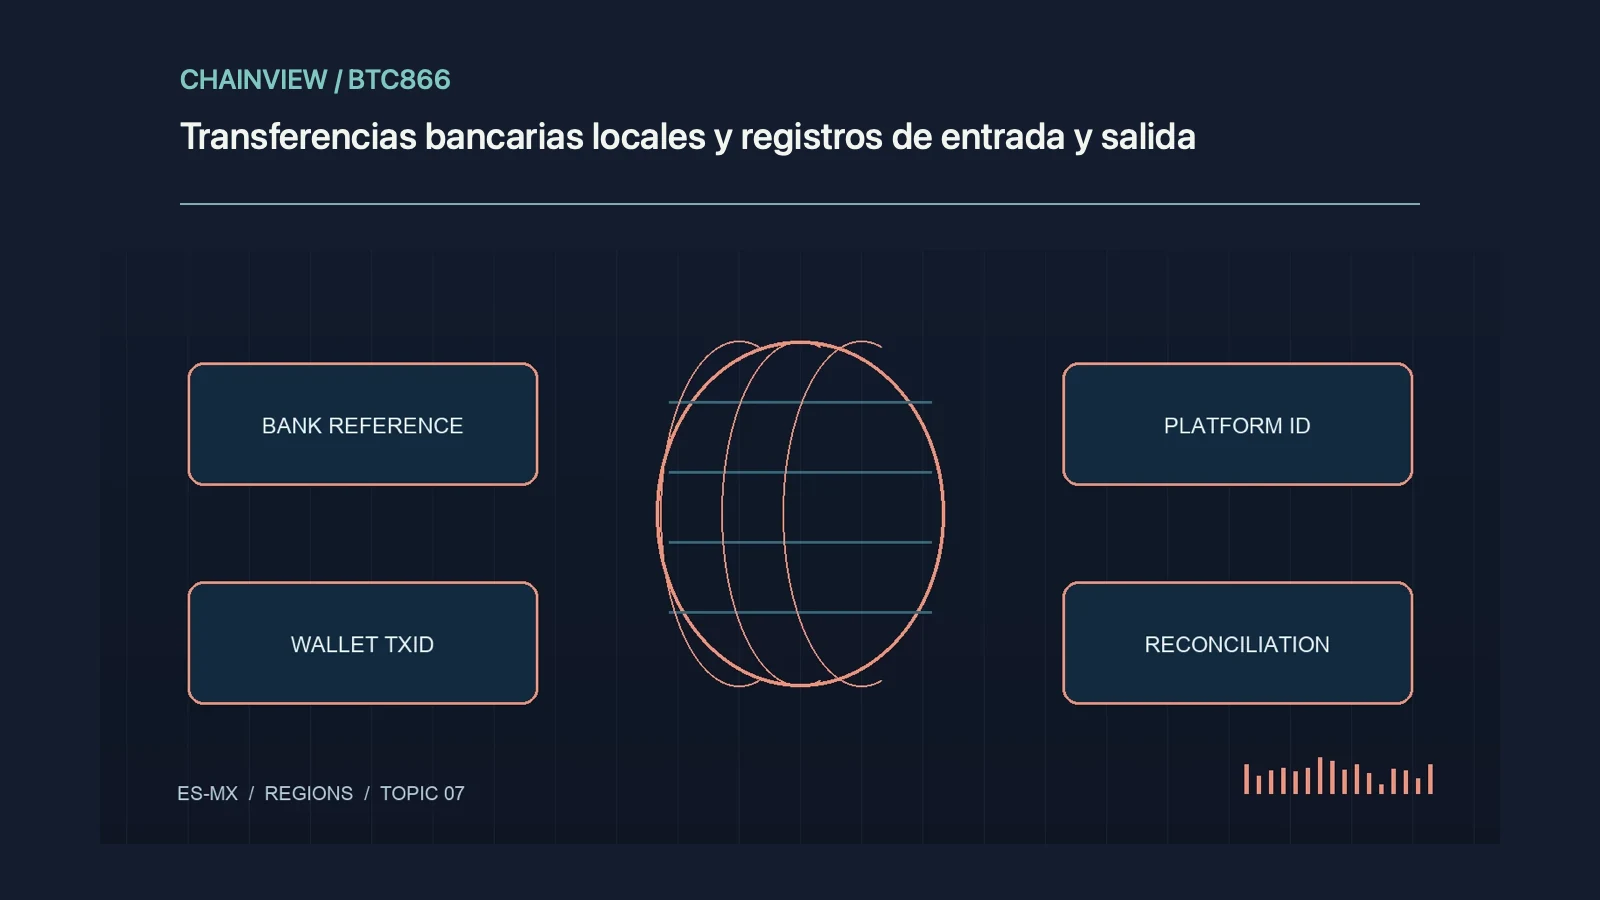
Anota cuenta bancaria, entidad, referencia, moneda y wallet de destino. Comprueba que el nombre del titular y la finalidad coincidan con el proveedor. Una transferencia reversible o en revisión no debe tratarse como saldo cripto disponible. No ocultes el propósito del pago para evitar controles: puede complicar una reclamación y el origen de fondos.
Une tiempos y estados
Registra hora de orden, aceptación bancaria, llegada al proveedor, compra, retiro y confirmación. Los bancos y redes tienen relojes y días hábiles distintos. Un depósito con referencia incorrecta puede tardar en conciliarse. No envíes otro mientras no sepas si el primero quedó pendiente; contacta con el canal oficial y guarda número de caso.
Guarda evidencia suficiente
Conserva extracto, recibo, txid, tarifa y conversión aplicada. Protege el archivo porque contiene identidad y saldos. Un explorador prueba movimiento en cadena, no quién ordenó el pago bancario. Separa cuenta personal y de negocio según obligaciones locales y documenta cualquier transferencia entre ellas.
Planifica rechazos y devoluciones
Consulta límites, nombres admitidos y procedimiento de retorno antes de operar. Si una entrada bancaria se rechaza, el retiro en cadena puede no revertirse automáticamente. Evita intermediarios que prometen liberar fondos previo pago. Una conciliación mensual por activo y moneda revela diferencias pequeñas antes de que se conviertan en un problema de cumplimiento.