原創主題配圖: 鏈觀 BTC866 原創主題圖解 · ChainView BTC866 Editorial · CC BY 4.0
利用率描述池子狀態
資金池中的利用率通常把借出資產與可供借出的資產按協議定義相除。不同協議可能使用不同分母和計息方式,先閱讀公式再比較頁面百分比。高利用率可能意味著可取流動性減少,並不自動表示收益更安全。
有些模型按現金加借款等項目計算分母,儲備和壞賬處理也可能不同。將公式中的字段與鏈上或官方接口對應,不能拿兩個供應量標籤就認定完全一致。遇到定義不明時保留原始名詞和說明鏈接。
拐點改變邊際利率
很多模型在利用率低於某個拐點時斜率較緩,超過後提高借款利率以吸引供給、抑制繼續借款。參數調整、資產風險和預言機狀態都可能改變曲線。圖表要標日期和版本,不能把一個歷史曲線當作永恆規則。
拐點不是市場保證,治理可調參數,緊急情況也可能採用不同機制。比較歷史利率應按當時曲線重建,不用今日參數解釋所有過去。圖中注明假想參數,避免與具體資產當前借貸需求混淆。
借款率與供給率不同
借款人支付的利息不一定全部給供應者,協議可能抽取儲備因子或承擔其他費用。池中未借出的資產也影響供應率,因此頁面顯示的兩種年化不能簡單相減得到固定淨收益。
供應率常受利用率和儲備比例影響,獎勵代幣還可能在基礎利息之外展示。把原幣利息、補貼和法幣換算分開,不把獎勵估值當成穩定現金。獎勵停止後有效回報可能變化,需要觀察實際到賬。
流動性與本金風險另算
即使頁面提供較高供應率,也可能遇到提款上限、資產貶值、合約漏洞或借款人無法償還。不要把浮動年化描述成存款利息或保本產品,實際收益還取決於代幣價格與網路成本。
資產能贖回多少要看流動性和協議規則,不由顯示年化單獨決定。借款需求很高時可用現金可能少,利率上漲是一種激勵而非即時補足流動性的承諾。風險控制還需看資產與合同整體,而不只曲線形狀。
用假想曲線做審閱
設供給一百、借款五十,利用率為百分之五十;再把借款增加到九十,觀察拐點前後的利率和儲備扣除。數字僅解釋公式,不對應當前協議。每次操作前檢查實時參數、可提款餘額和管理權限。
演練可用兩組利用率觀察借款率和供應率如何變化,同時列儲備扣除。計算展示保留單位、觀察時點和公式版本,不用真實資金製造擁堵。教程幫助理解浮動機制,不構成借款、槓桿或保本投資推薦。
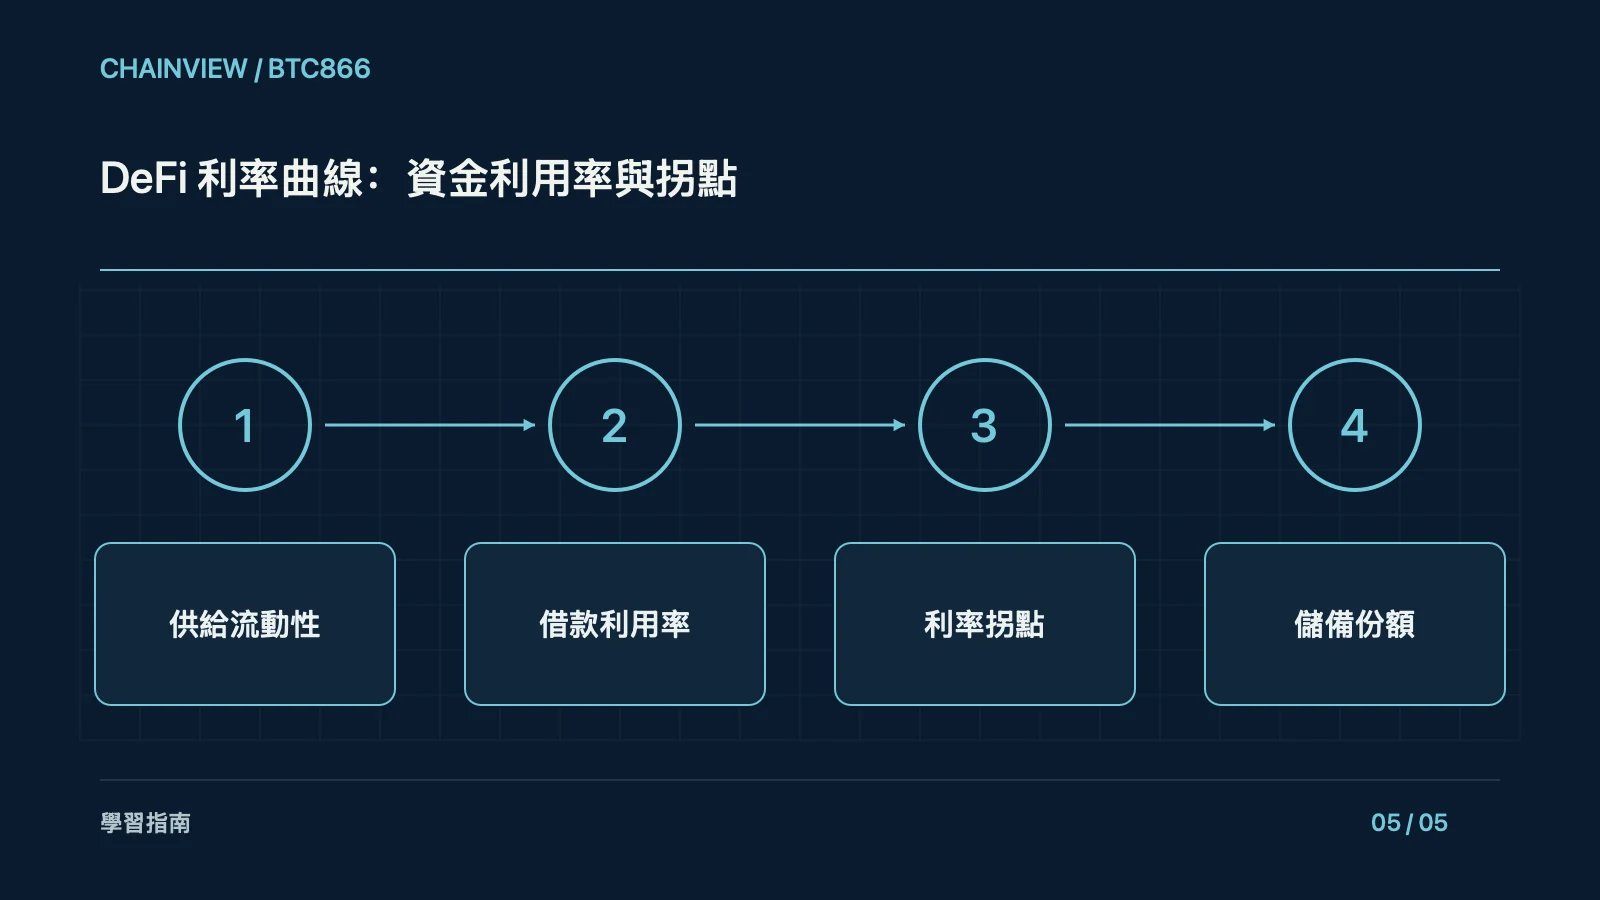
練習記錄可以圍繞“供給流動性”“借款利用率”“利率拐點”“儲備份額”分別填寫概念、假想輸入、觀察結果和適用限制。逐步核對單位與時間,明確哪個結果來自公式、哪個來自工具,無法確認的地方不靠猜測填滿。練習不需要真實私鑰或大額交易,完成後保存方法和版本即可。把學習結果遷移到真實服務前,還要核對當地資格、費用和當前軟體行為。