原创主题配图: 链观 BTC866 原创主题图解 · ChainView BTC866 Editorial · CC BY 4.0
记录完整支付路径
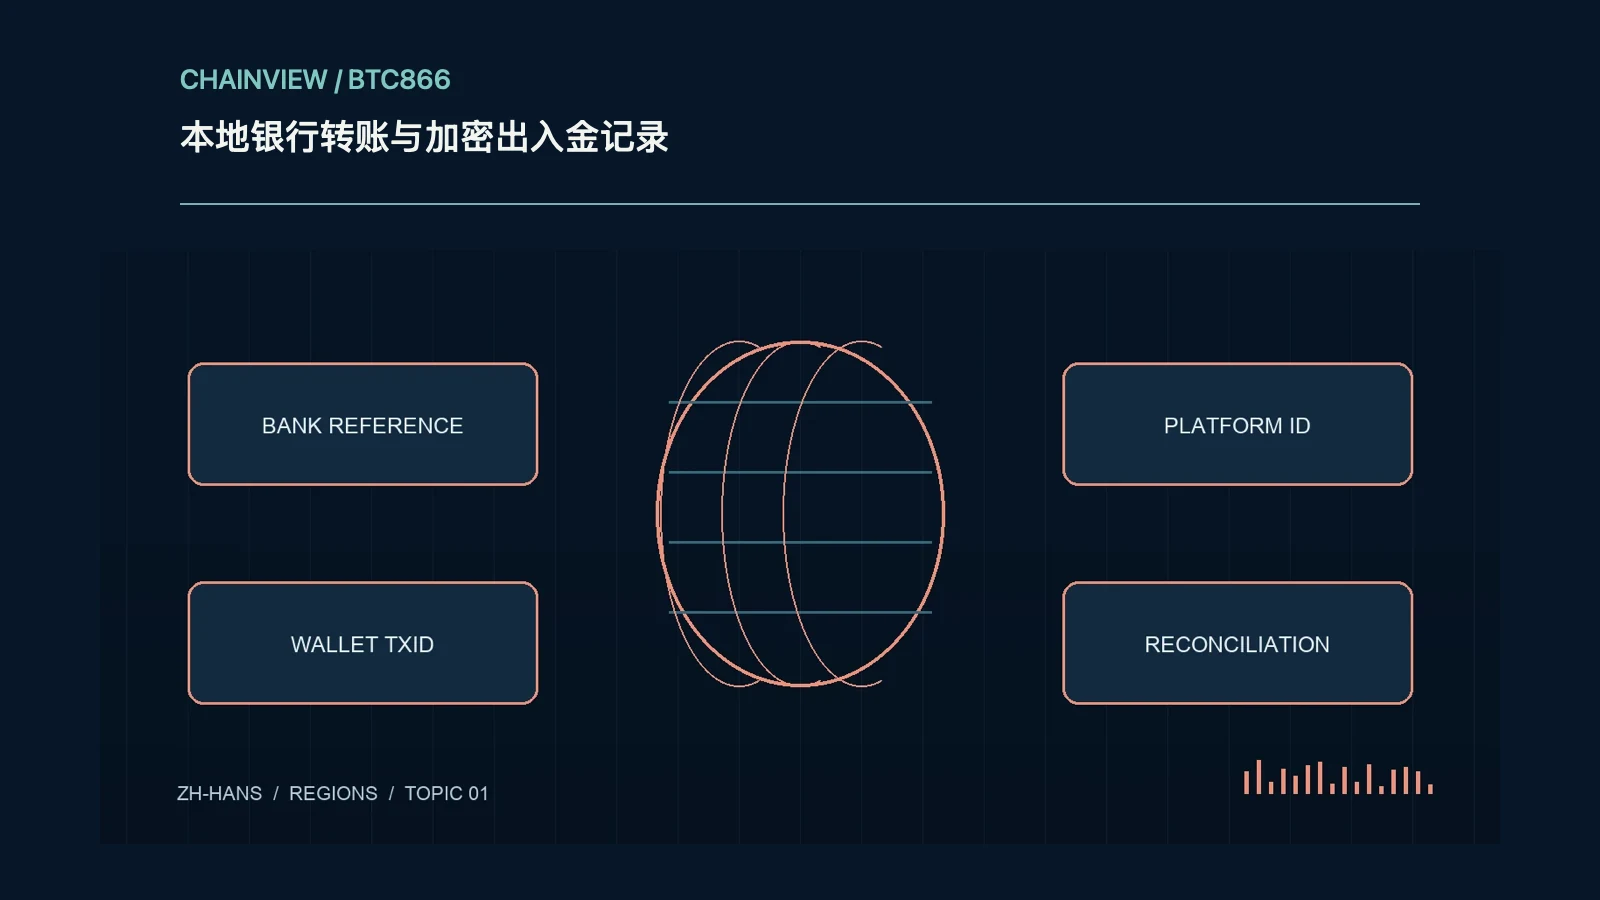
法币出入金通常跨越银行、支付机构、交易平台和链上钱包,每段都有不同编号与结算状态。画出付款人、收款人、合同实体和资产流向,记录银行参考号、平台订单与链上哈希之间的对应关系。银行显示扣款不代表平台已经获得可用余额;平台已处理也不一定表示收款银行完成入账,应分别保存证据。
姓名、用途与来源一致性
检查付款与账户姓名是否符合服务条款,理解共同账户、企业账户和第三方付款的要求。准确填写用途并保存资金来源证明,不使用虚构描述或他人账户规避审查。若银行或平台询问,应通过已核实的正式渠道提交必要材料,避免在私信或公开群聊披露身份证件与完整账户号码。
费用与汇率的对账
发送金额与最终到账金额之间可能包含银行费、中转费、平台费和外汇点差。记录每段币种、实际汇率及扣费方式,区分费用由付款方承担还是从到账额扣除。固定收费、最低入金额和舍入规则会影响小额付款。不要仅凭宣传中的零手续费认定全程无成本,还应核对兑换价格与提款费用。
延迟与退回的证据链
先核对营业日、截止时间、节假日与清算网络,再按平台要求查询状态。退回款项可能重新生成银行编号,也可能扣除处理费,应与原付款建立关联。保留工单号、提交材料与答复时间,不重复汇款来“测试”是否到账。涉及可疑欺诈时及时联系银行正式渠道,处理可能性取决于具体支付方式和时间,不能保证追回。
月度余额核对
按月份把银行账单、平台入出金、交易与钱包收付连接起来,核对期初余额加流入减流出是否等于期末余额。将自有账户转移与外部支付分开,记录未结算和受限余额。平台导出文件可能只覆盖部分产品,应检查完整性。出现差额时先排除时区、费用、分页遗漏与重复记录,再判断是否存在真正资金缺失。
保管与共享记录
保留原始文件与清洗后账本,记录修改原因、估值方法和凭证位置。按所在地法律确认保存期限,使用受保护存储与访问控制,向会计或银行共享最少必要资料。不要提供钱包恢复短语作为资金来源证明。良好证据能帮助回答审核和申报问题,但不能保证银行一定接受某项业务或任何跨境路径永久可用。
具体核验案例
假设银行扣款一千、平台入账九百九十,差额可能是中转费,但必须查凭证而不能猜测。记录付款参考号、订单号、实际汇率和每段扣费,再把平台交易与最终钱包收款连接。若后来退回款项使用新编号,应配对原支付并标记状态,避免记成新的收入。完成月度对账后保留原始账单及清洗规则,可在银行审查或税务核验时解释每个差额。