原創主題配圖: 鏈觀 BTC866 原創主題圖解 · ChainView BTC866 Editorial · CC BY 4.0
先記錄事實而非稅務結論
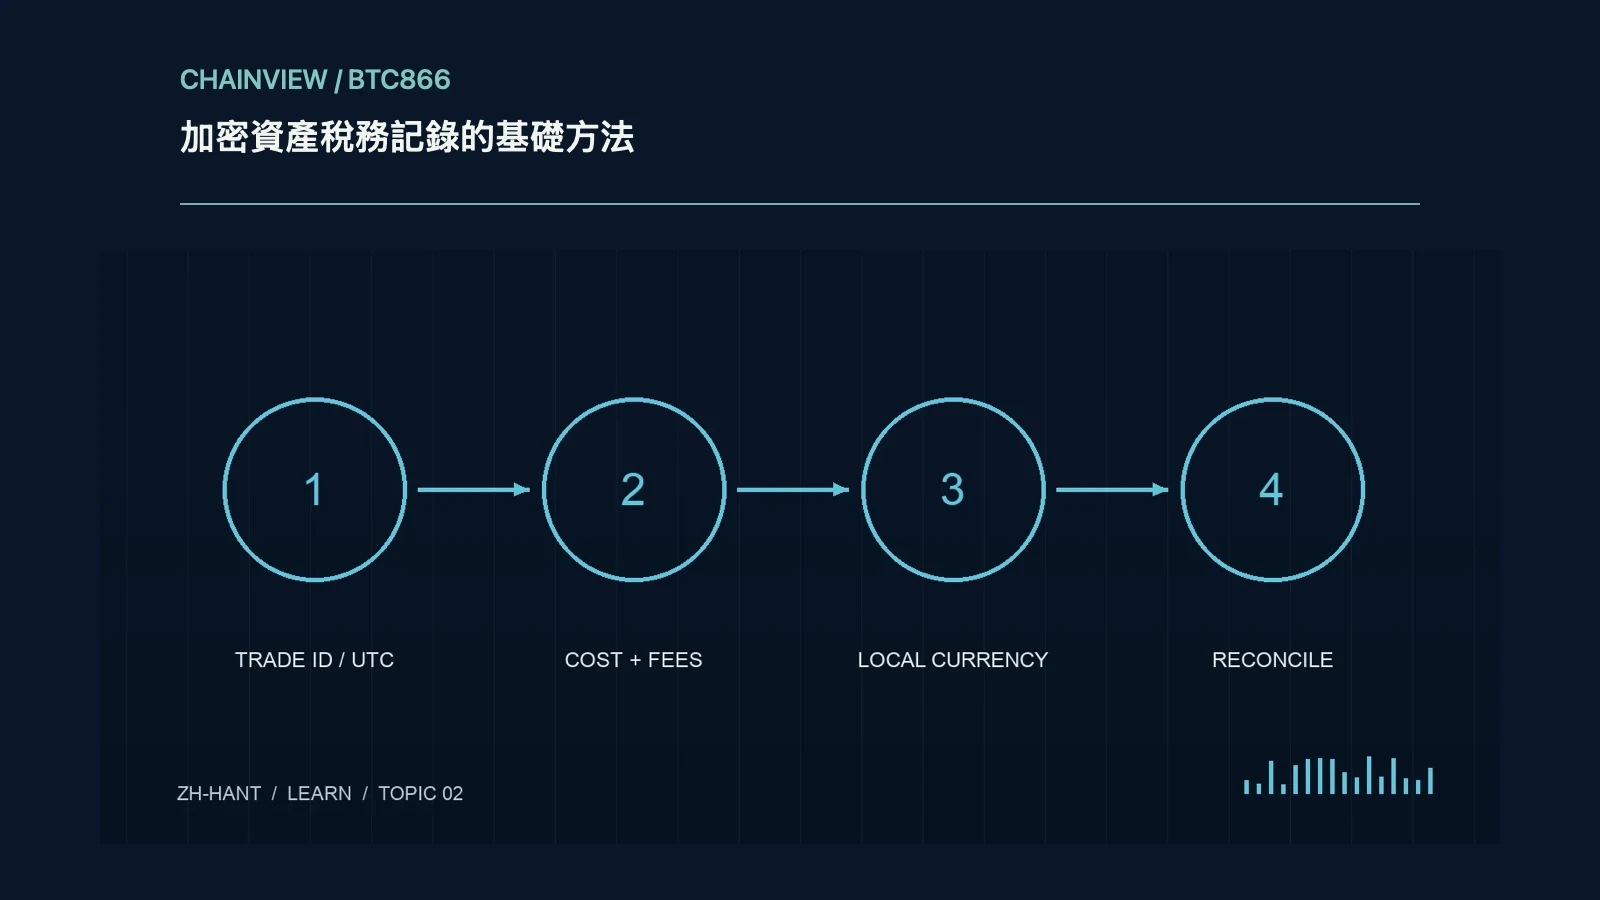
稅務規則因司法轄區、個人身份、資產用途與活動日期而異。先保存原始事實,不急於把所有轉入歸類為收入或所有轉出歸類為出售。記錄時間、時區、資產、數量、交易對手和用途,將自有賬戶轉賬、購買、出售、獎勵與借貸分別標注。需要申報判斷時,應依據當地官方說明並咨詢合資格專業人士。
成本與費用的原始憑證
保留平台成交明細、付款憑證和鏈上交易哈希,分別記錄買入價、手續費、網絡費和實際收到數量。平台導出的盈虧未必採用所在地允許的成本方法,不能不經核對直接申報。幣幣交易也可能涉及估值與處置問題,應保存雙方數量及當時法幣參考價格;缺失成本不要隨意填零或用當前價格替代。
自有賬戶轉賬的配對
將轉出平台編號與鏈上哈希、接收地址和入賬記錄連接起來,避免同一資產搬家被重復計算。手續費、橋接與包裝資產可能使兩邊數量不同,需要單獨解釋。確認地址確實由自己控制,不能僅憑金額接近就自動配對。保留賬戶歸屬與控制記錄,但不要把私鑰或助記詞作為提交給會計人員的證明材料。
估值來源與時間一致性
法幣估值要記錄參考市場、價格類型、匯率來源和時間。日收盤價、實際成交價與即時中間價可能不同,能否使用取決於當地規則及事實。低流動性資產缺乏可靠價格時,應保存合理方法與限制,而不是挑選最有利的截圖。統一時區後仍保留原始時間,跨年邊界交易尤其需要謹慎檢查。
導出、去重和缺失記錄
定期導出賬單與訂單,不要等平台關閉或賬戶受限後才尋找記錄。合併 API 與 CSV 時檢查重復條目、分頁遺漏和幣種符號衝突;同一符號可能指不同合約。保存原始文件,再另建清洗後的表,記錄每項修改。若歷史缺失,應通過銀行、鏈上和郵件證據重建,並向專業人士說明不確定範圍。
保存期限與安全共享
根據當地要求確認保存期限、申報格式與更正程序,保護包含身份證明和完整資產歷史的文件。向稅務軟件授權時優先只讀權限,瞭解數據保存和撤銷方式,避免開放交易或提幣。每年完成餘額與交易對賬,並記錄尚未解決的項目。良好記錄幫助解釋事實,但不會自動決定某項活動的稅務性質或免除申報責任。
具體核驗案例
假設平台甲轉出一單位資產,平台乙收到零點九九九單位,差額是網絡或提款費用。先連接兩端記錄,不能把乙的全部轉入再次當作外部收入。再單列費用與法幣估值來源,具體稅務處理交由當地規則判斷。若兩端時區不同,統一時間並保留原始字段,尤其注意跨年度邊界;這種配對記錄能減少重復計數,又不會預先假定所有內部轉移都具有同樣稅務後果。