原创主题配图: 链观 BTC866 原创主题图解 · ChainView BTC866 Editorial · CC BY 4.0
先记录事实而非税务结论
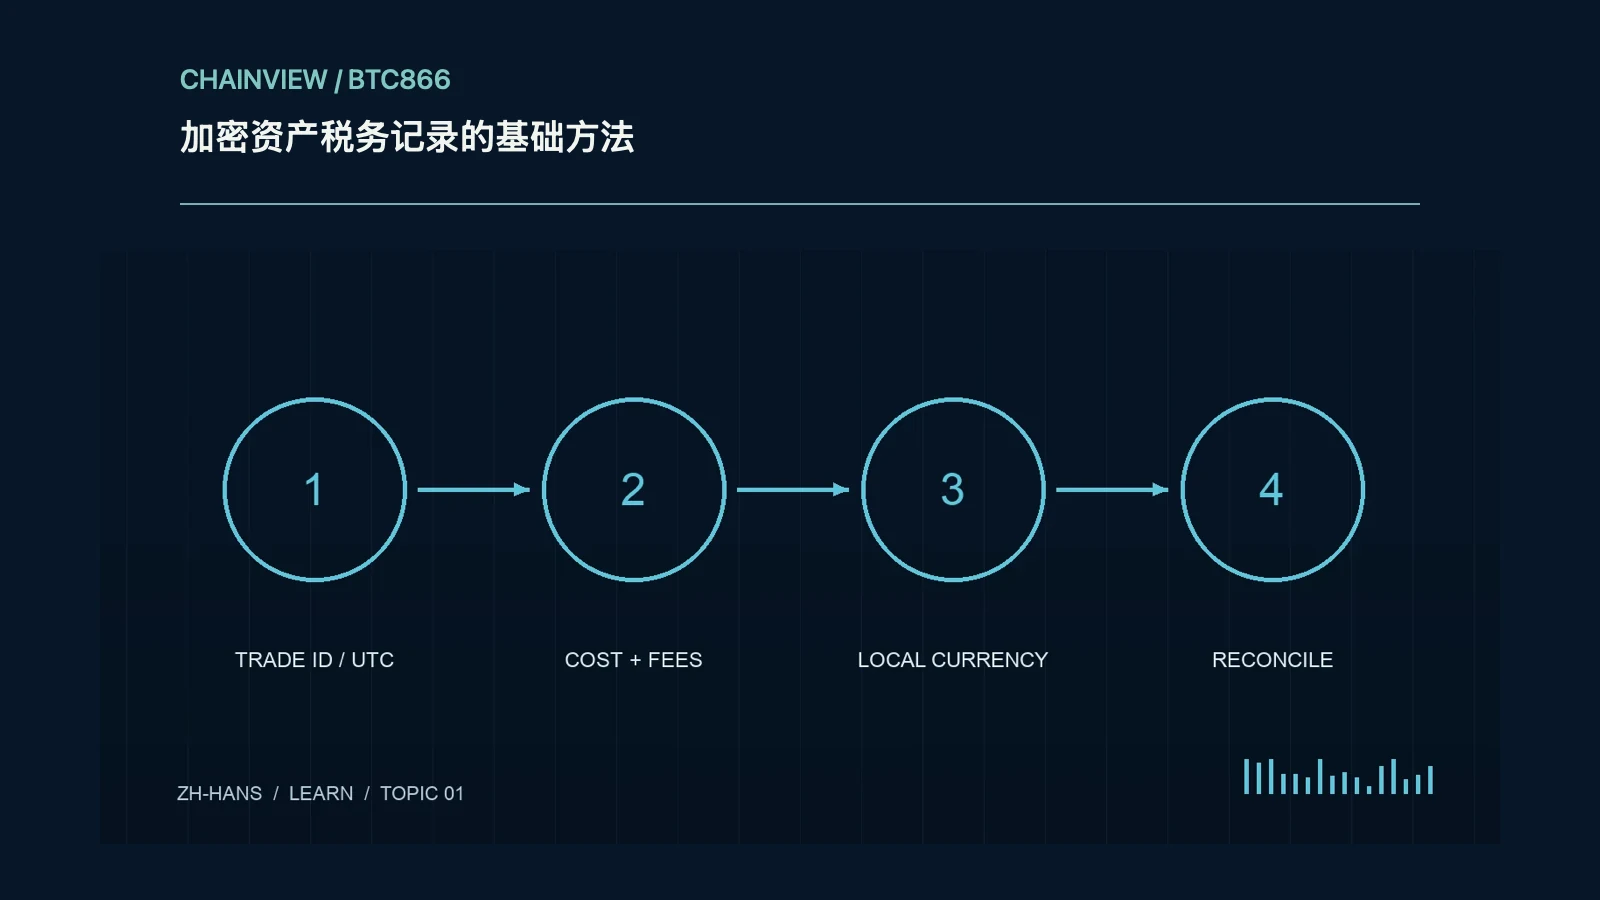
税务规则因司法辖区、个人身份、资产用途与活动日期而异。先保存原始事实,不急于把所有转入归类为收入或所有转出归类为出售。记录时间、时区、资产、数量、交易对手和用途,将自有账户转账、购买、出售、奖励与借贷分别标注。需要申报判断时,应依据当地官方说明并咨询合资格专业人士。
成本与费用的原始凭证
保留平台成交明细、付款凭证和链上交易哈希,分别记录买入价、手续费、网络费和实际收到数量。平台导出的盈亏未必采用所在地允许的成本方法,不能不经核对直接申报。币币交易也可能涉及估值与处置问题,应保存双方数量及当时法币参考价格;缺失成本不要随意填零或用当前价格替代。
自有账户转账的配对
将转出平台编号与链上哈希、接收地址和入账记录连接起来,避免同一资产搬家被重复计算。手续费、桥接与包装资产可能使两边数量不同,需要单独解释。确认地址确实由自己控制,不能仅凭金额接近就自动配对。保留账户归属与控制记录,但不要把私钥或助记词作为提交给会计人员的证明材料。
估值来源与时间一致性
法币估值要记录参考市场、价格类型、汇率来源和时间。日收盘价、实际成交价与即时中间价可能不同,能否使用取决于当地规则及事实。低流动性资产缺乏可靠价格时,应保存合理方法与限制,而不是挑选最有利的截图。统一时区后仍保留原始时间,跨年边界交易尤其需要谨慎检查。
导出、去重和缺失记录
定期导出账单与订单,不要等平台关闭或账户受限后才寻找记录。合并 API 与 CSV 时检查重复条目、分页遗漏和币种符号冲突;同一符号可能指不同合约。保存原始文件,再另建清洗后的表,记录每项修改。若历史缺失,应通过银行、链上和邮件证据重建,并向专业人士说明不确定范围。
保存期限与安全共享
根据当地要求确认保存期限、申报格式与更正程序,保护包含身份证明和完整资产历史的文件。向税务软件授权时优先只读权限,了解数据保存和撤销方式,避免开放交易或提币。每年完成余额与交易对账,并记录尚未解决的项目。良好记录帮助解释事实,但不会自动决定某项活动的税务性质或免除申报责任。
具体核验案例
假设平台甲转出一单位资产,平台乙收到零点九九九单位,差额是网络或提款费用。先连接两端记录,不能把乙的全部转入再次当作外部收入。再单列费用与法币估值来源,具体税务处理交由当地规则判断。若两端时区不同,统一时间并保留原始字段,尤其注意跨年度边界;这种配对记录能减少重复计数,又不会预先假定所有内部转移都具有同样税务后果。