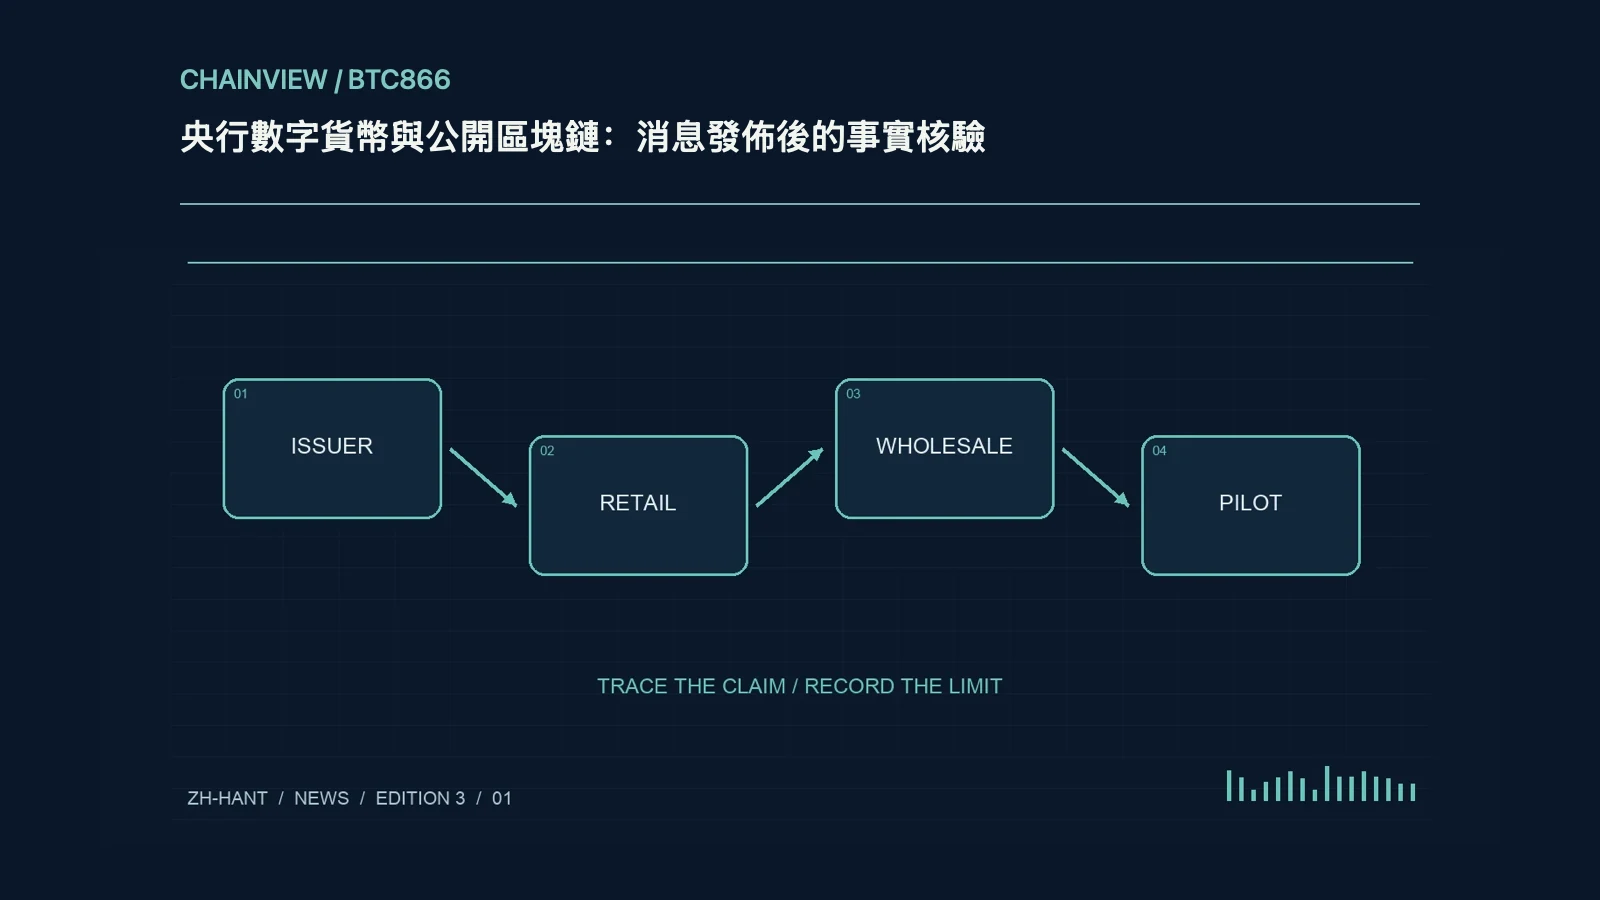
原創主題配圖: 鏈觀 BTC866 原創主題圖解 · ChainView BTC866 Editorial · CC BY 4.0
先確認貨幣發行人與賬本
央行數字貨幣的核心在於發行人及其負債性質,不在於界面是否出現區塊鏈字樣。零售方案可能面向公眾支付,批發方案可能只服務合資格金融機構;試驗中採用分布式賬本,也不等於使用公開網絡或允許匿名參與。閱讀公告時先記錄發行主體、賬戶或代幣模式、參與資格與結算資產,再看技術架構。商業銀行代幣化存款、電子貨幣和無擔保加密資產具有不同權利,不能僅憑“數字現金”名稱合併。
試點里程碑與實際可用性
概念研究、封閉試驗、公開咨詢、立法授權和正式發行是不同階段。新聞說完成跨境支付實驗,可能只是模擬環境中少量機構的技術測試,不能推出普通旅客已經可以使用。核對試驗貨幣、交易規模、參與名單、真實資金與測試資金、開始結束時間以及下一階段條件。若官方尚未決定發行,應保留這一限定;商業錢包宣佈支持某個接口,也不能替代央行對可用地區與使用範圍的正式說明。
隱私與可編程性的具體含義
隱私討論應說明誰能讀取身份與交易、哪些資料留存在設備或中介、什麼條件下可依法披露。離線支付不必然完全匿名,可編程支付也不一定意味著發行人能任意改變每個人餘額。把支付條件、資金用途限制、智能合約和錢包功能分別核對,尋找技術文件和法律依據。公開摘要沒有回答的問題應列為未知,不能從一張演示圖推斷永久監控、絕對匿名或未來所有商業用途已經獲准。
製作可追溯的事實卡
為每則消息保留官方原文、發佈日期、方案名稱、適用人群、當前階段和未決問題。假設某項目只宣佈兩家銀行完成測試,事實卡就寫已完成指定測試,而不寫全民錢包正式上線。核對媒體是否把另一國家的方案參數移植到本文項目,並在更新時記錄修訂原因。讀者關心的開戶、兌換、費用和投訴渠道應逐項尋找正式答案;沒有明確依據時,避免建議為了搶先體驗而匯款或提交身份證件。