原创主题配图: 链观 BTC866 原创主题图解 · ChainView BTC866 Editorial · CC BY 4.0
先区分账户变化与投资表现
期末余额减期初余额会把存入、提款和交易结果混在一起。列出每一笔外部现金流及发生时点,内部钱包转账不能重复计为新资本。统一估值货币和费用处理,才能得到可解释的回报。
家庭钱包间划转不改变整体资本,但平台导入可能把一端当支出、一端当收入。用哈希、金额和时间配对,费用另列。无法配对的项目先标待查,不为了让总表对上而把差额当投资收益。
时间加权看子区间表现
时间加权回报在每次外部现金流前后切分子区间,再连乘各段表现,减少投资者选择投入时点的影响。估值时间、价格来源和费用若不一致,计算仍会失真;它更适合比较管理策略,而非描述某个家庭的现金体验。
子区间边界必须有可靠估值,极度不流动资产可能难以按显示价成交。连乘前确认回报使用相同基数和费用规则,不能把百分比直接相加。工具若没有流量时点,说明近似方法与误差来源。
资金加权包含投入时点
资金加权回报重视资金何时进入和退出,内部收益率可能受现金流大小影响,也可能出现多个或不存在合理解。不要只因数字看起来高就称其为策略表现;该数字反映投资者的资金路径。
资金加权结果对大额投入时间敏感,两个用户执行同样资产选择也可能回报不同。多次正负现金流还可能产生数学上的多解,因此不要只挑最有吸引力的解。必要时用净现金表和其他指标一起解释。
用小账本检查方法
假设期初一百、期中追加五十、期末取出二十,分别算子区间价值和外部流量。比较两种方法能够看出为什么结果不同。算例只用于教学,不代表任何资产收益,也不能替代本地税务或会计方法。
例子中可以设追加前账户上涨,再比较期末同值下两种收益率;每一步标明估值先后。不要把存入发生在当天何时的未知资料用一个任意精确时间替代。教学模型的简化必须清楚,读者才不会误套到真实报税。
保存版本和边界
记录估值日期、费率、币种、报价来源和缺失处理,后续修订保留旧结果。不同钱包或平台的内部转账可能产生重复,导入前需配对交易。对家庭决策,回报率还要配合现金需求、风险承受和实际可用余额。
更新历史报价后,先识别是价格源修正还是本币汇率变化,并保留原报表。绩效与税务利润不同,收益率不自动构成应税额。向专业人士提供完整原始资料,比单独发送一张漂亮收益曲线更有用。
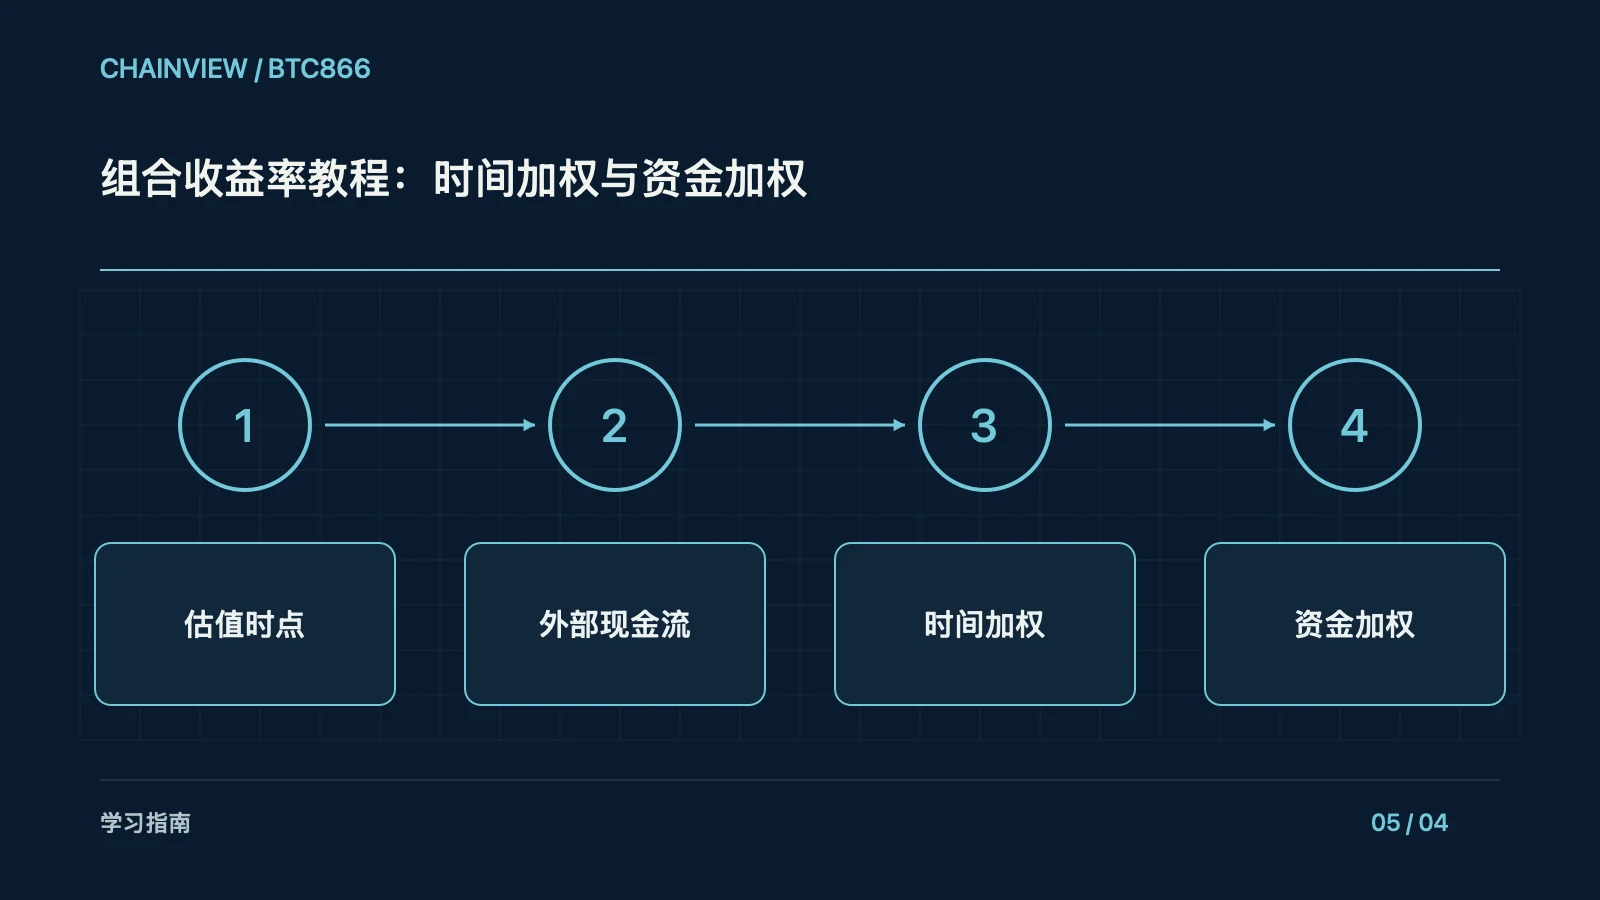
练习记录可以围绕“估值时点”“外部现金流”“时间加权”“资金加权”分别填写概念、假想输入、观察结果和适用限制。逐步核对单位与时间,明确哪个结果来自公式、哪个来自工具,无法确认的地方不靠猜测填满。练习不需要真实私钥或大额交易,完成后保存方法和版本即可。把学习结果迁移到真实服务前,还要核对当地资格、费用和当前软件行为。