原创主题配图: 链观 BTC866 原创主题图解 · ChainView BTC866 Editorial · CC BY 4.0
先确认货币发行人与账本
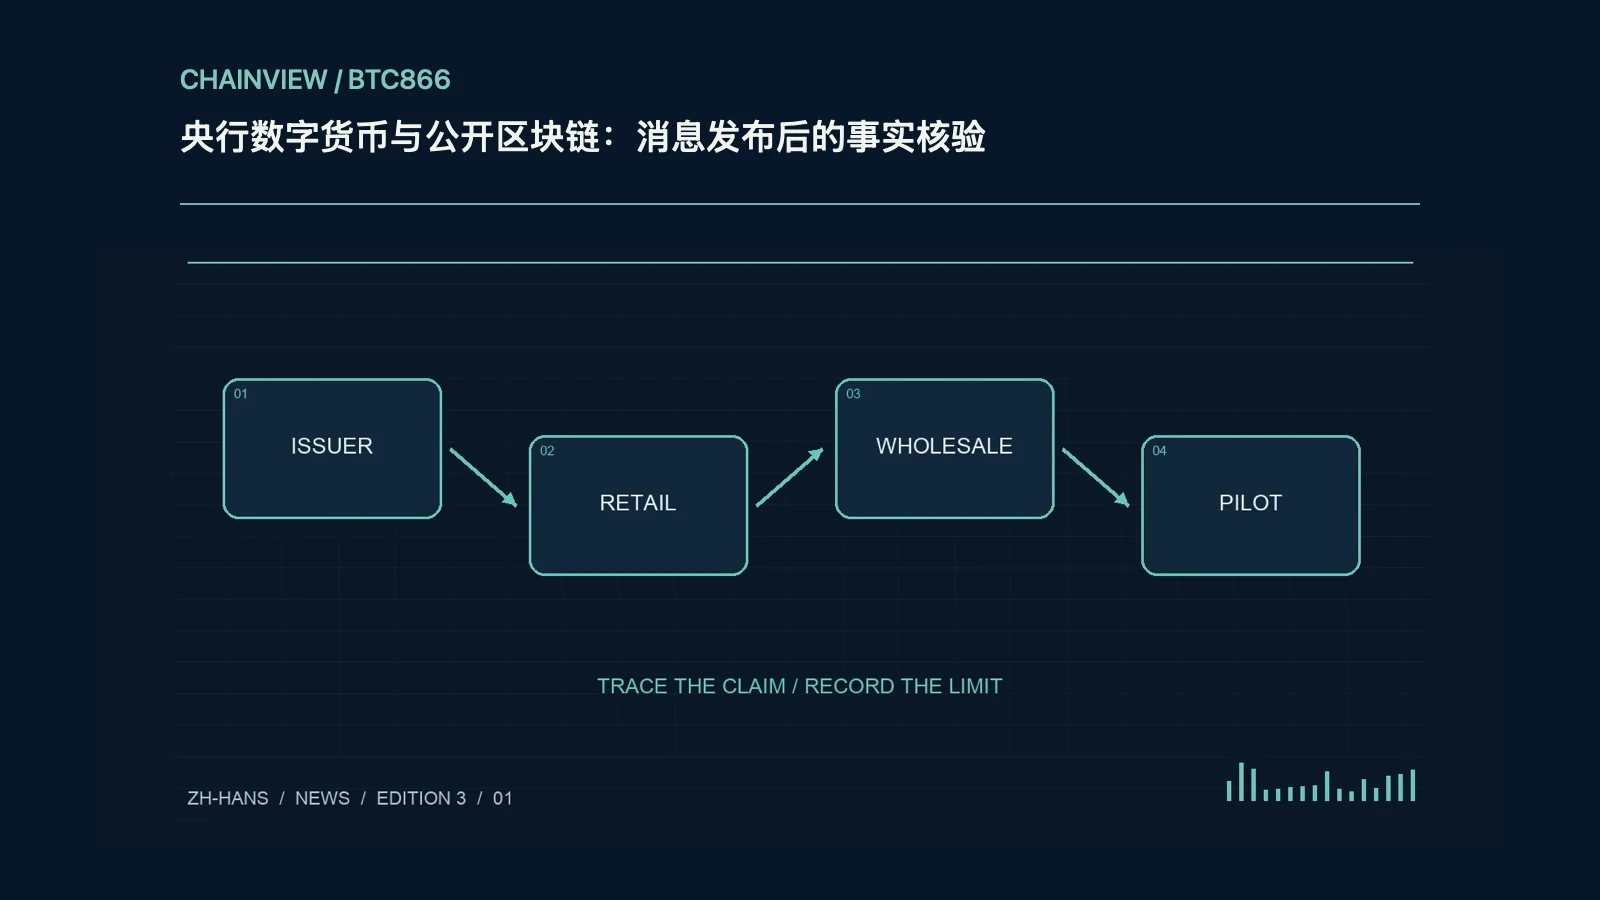
央行数字货币的核心在于发行人及其负债性质,不在于界面是否出现区块链字样。零售方案可能面向公众支付,批发方案可能只服务合资格金融机构;试验中采用分布式账本,也不等于使用公开网络或允许匿名参与。阅读公告时先记录发行主体、账户或代币模式、参与资格与结算资产,再看技术架构。商业银行代币化存款、电子货币和无担保加密资产具有不同权利,不能仅凭“数字现金”名称合并。
试点里程碑与实际可用性
概念研究、封闭试验、公开咨询、立法授权和正式发行是不同阶段。新闻说完成跨境支付实验,可能只是模拟环境中少量机构的技术测试,不能推出普通旅客已经可以使用。核对试验货币、交易规模、参与名单、真实资金与测试资金、开始结束时间以及下一阶段条件。若官方尚未决定发行,应保留这一限定;商业钱包宣布支持某个接口,也不能替代央行对可用地区与使用范围的正式说明。
隐私与可编程性的具体含义
隐私讨论应说明谁能读取身份与交易、哪些资料留存在设备或中介、什么条件下可依法披露。离线支付不必然完全匿名,可编程支付也不一定意味着发行人能任意改变每个人余额。把支付条件、资金用途限制、智能合约和钱包功能分别核对,寻找技术文件和法律依据。公开摘要没有回答的问题应列为未知,不能从一张演示图推断永久监控、绝对匿名或未来所有商业用途已经获准。
制作可追溯的事实卡
为每则消息保留官方原文、发布日期、方案名称、适用人群、当前阶段和未决问题。假设某项目只宣布两家银行完成测试,事实卡就写已完成指定测试,而不写全民钱包正式上线。核对媒体是否把另一国家的方案参数移植到本文项目,并在更新时记录修订原因。读者关心的开户、兑换、费用和投诉渠道应逐项寻找正式答案;没有明确依据时,避免建议为了抢先体验而汇款或提交身份证件。