原创主题配图: 链观 BTC866 原创主题图解 · ChainView BTC866 Editorial · CC BY 4.0
先对齐购买日与报表日
企业宣布购买比特币和财报披露期末余额可能来自不同日期。核对交易完成、公告和报告期间,分清净买入、卖出与持仓估值变化。媒体所称持币公司也可能持有基金份额或衍生品,而非直接控制链上资产。先确定报表主体和资产形式,再把宣传数字与正式披露连接起来,避免重复计算母子公司同一持仓。
企业披露文件通常有报告期间和发布日,若购买发生在期后事项中,不能加进较早期末数字再称该期余额。也要区分承诺购买、已下单和已经交割,交易完成状态影响持仓核算,新闻摘要不能省去条件。
同时阅读三张报表
资产负债表展示期末资产负债,现金流量表说明资金变动,利润表和附注解释期间损益及会计处理。币价上涨造成的账面变化不一定等于经营产生现金。查找资产计量政策、限制与重大风险说明,不用旧会计方法套用新期间。如果报告未披露具体钱包,不能从链上猜测地址归属后把推算当作审计证据。
检查附注是否分别列取得成本、账面价值和计量损益,比较前确认币种和单位。总资产上涨可能包含并购或其他业务,而持币数量没有变化。不能只挑一个表格数字推断经营改善或资产能够立即出售。
融资方式决定额外风险
企业可以通过现有现金、借款、可转债或增发股票购买资产,各自带来不同约束。利息、到期日、抵押、契约要求和股权稀释可能影响普通股投资者,即使比特币价格不变也存在成本。不能用每股持币数量替代完整估值;公司还可能有主营业务、税项、优先权和其他债务,购买企业股票与直接买币的风险结构不同。
可转债的转换条件、优先证券权利与普通股稀释应独立描述。融资取得现金不意味着资本没有成本,股价溢价也可能收缩。若资料未说明抵押或契约安排,应保留未知,不直接假设比特币可自由调拨。
用假想财务桥核对
假设公司期初持有一百单位,期间买入二十、卖出五,期末理论数量为一百一十五。数量变化与账面价值变化应分列,因为价格和计量规则也会改变价值。若融资取得现金后尚未完成购买,不应先计入持币。算例只帮助解释对账,不代表当前任何上市公司的情况,未披露的费用和托管限制也不能默认为零。
数量桥中的差额可能来自费用、转移分类或披露口径,不能为了平衡补成隐含买入。把资产单位和财报货币价值分列,更容易发现价格换算差异。实际研究使用正式报告,不通过跟踪员工或猜测私钥获取资料。
把托管与证据缺口列明
附注可能说明托管安排、资产是否受限、私钥控制和交易对手风险,但披露细度并不相同。记录已经明确的内容与未说明事项,不把知名托管商名称当作无损失保证。后续季报或更正文件出现变化时,保留历史口径并更新比较。企业持币新闻应让读者看见整个融资与经营背景,而不是只用购买数量制造价格预期。
最后向读者解释企业信用、治理和主营收入仍然存在,不应把股票写成固定倍数比特币凭证。相关基金、债权和普通股的受偿顺序也不相同。投资选择需理解完整权利,而不是只追逐公司公告购买的数量。
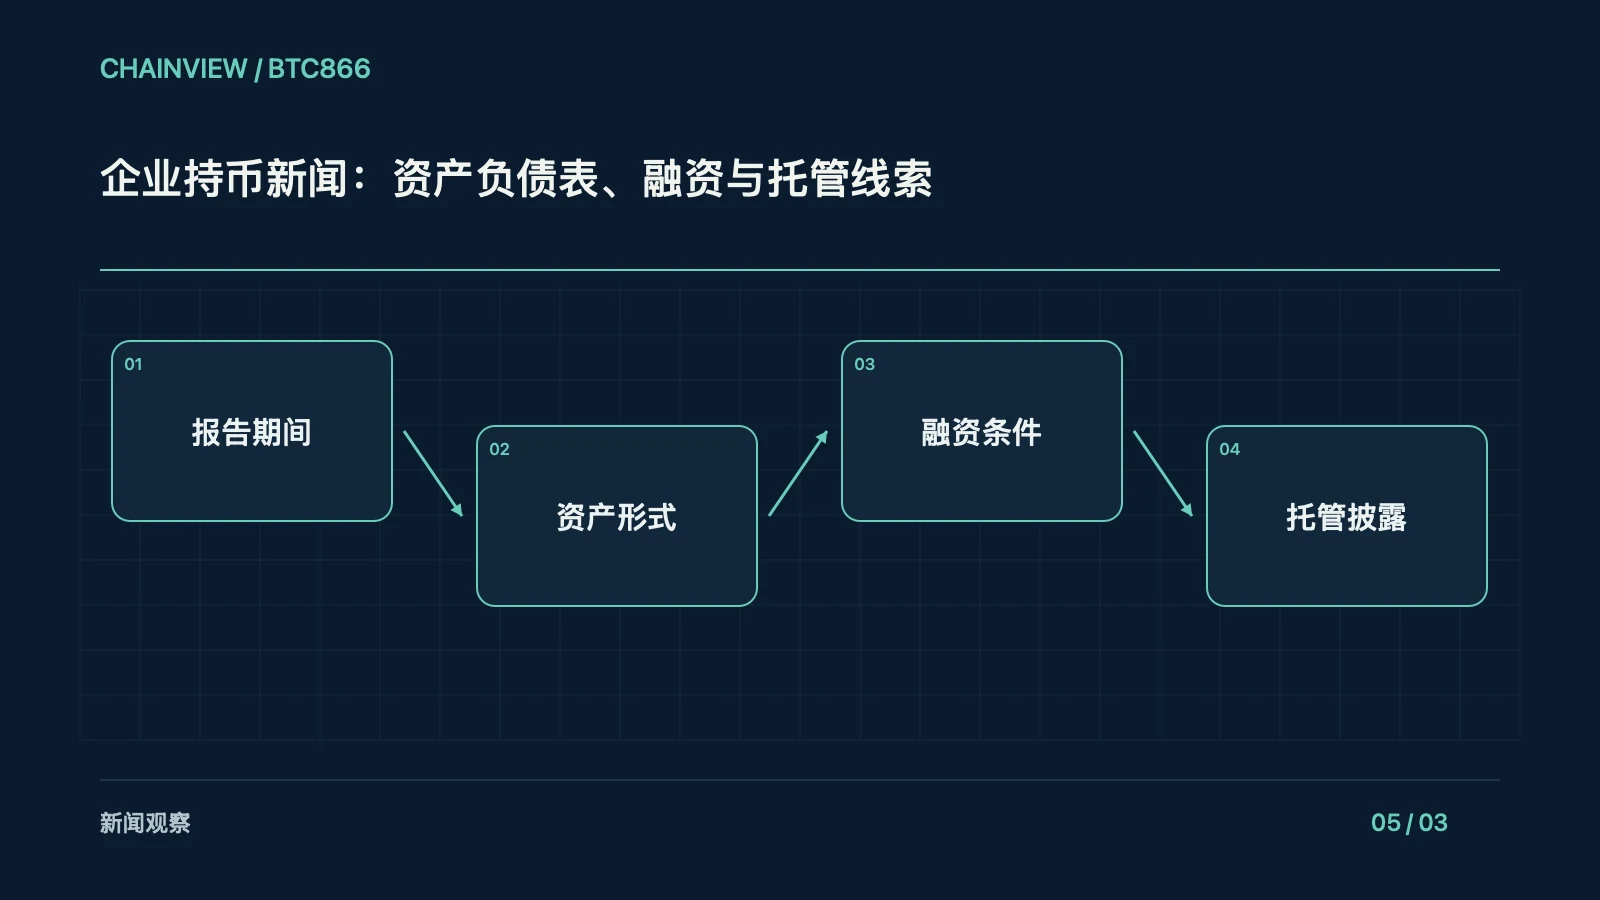
复核这则信息时,可把“报告期间”“资产形式”“融资条件”“托管披露”做成四栏事实卡,每栏记原文、发布者、日期与尚待确认问题。将已经发生、作者推测和未来条件分开,标题中的结论只使用已有证据支持的部分。来源后来变更时保留原查询和修订说明,让读者看见结论为何改变;阅读量和转发次数并不提升原始材料的证明力。