رسم توضيحي أصلي للموضوع: رسم أصلي للموضوع من ChainView BTC866 · ChainView BTC866 Editorial · CC BY 4.0
ابدأ بنوع المهمة
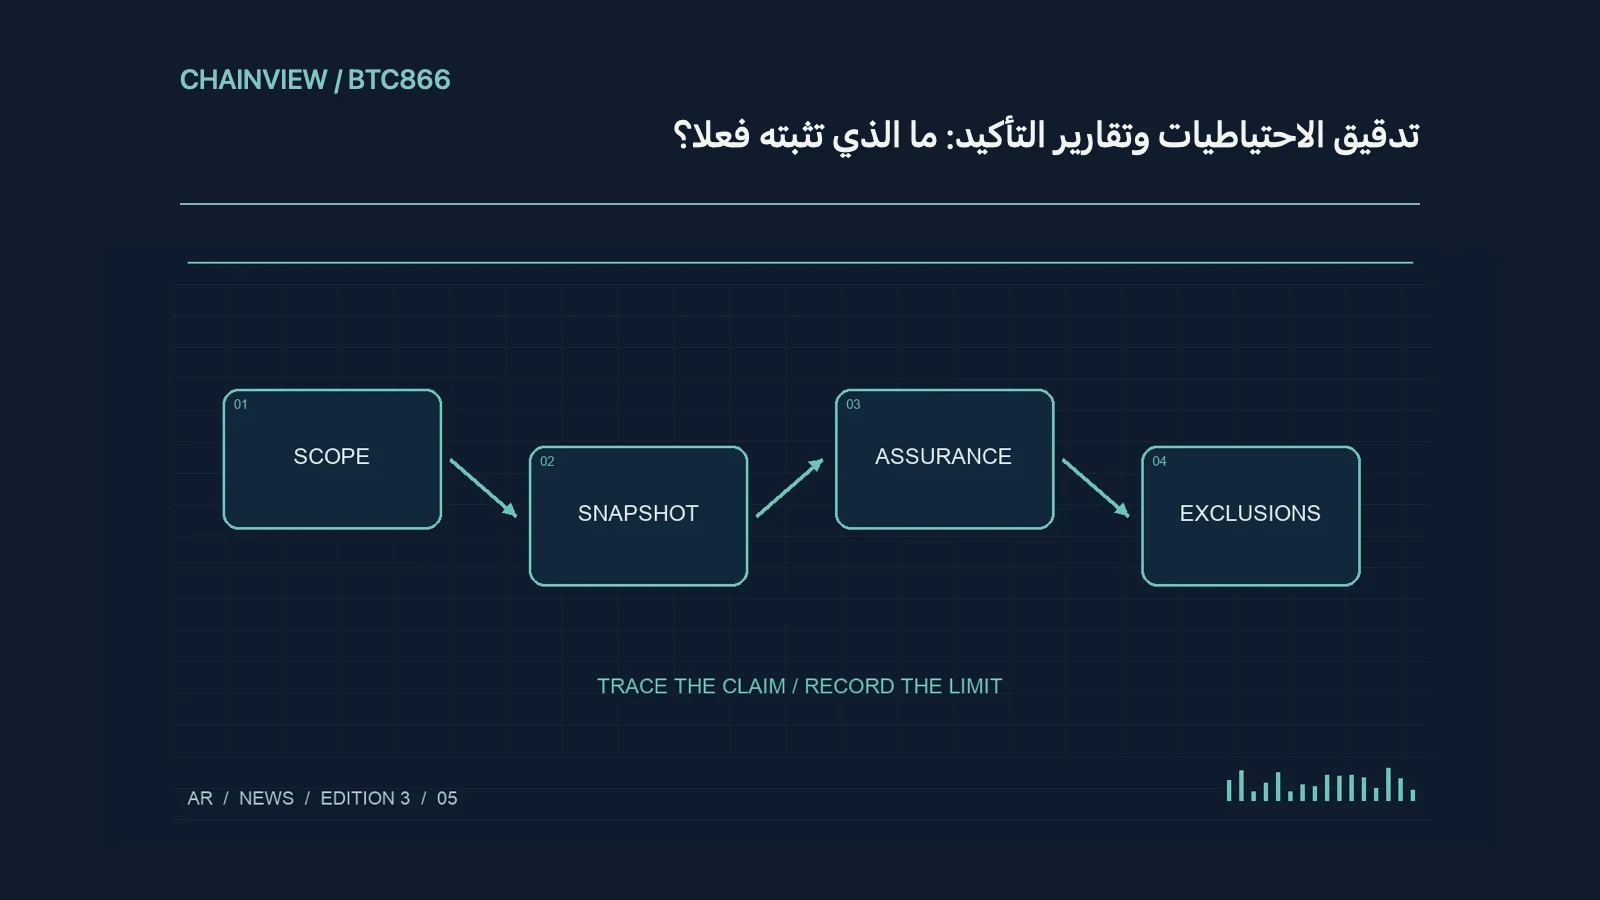
التدقيق والتأكيد والإجراءات المتفق عليها ليست أسماء مترادفة. تدقيق القوائم المالية يتعلق بقوائم وإطار محددين، بينما قد يتناول تقرير احتياطيات إقرار الإدارة في لحظة واحدة فقط. الإجراءات المتفق عليها قد تعرض ما نفذ والنتائج دون رأي شامل. اقرأ النطاق والمعيار والمخاطبين ونص الاستنتاج، لا الشعار أو العنوان وحده. استخدام مؤسسة معروفة لا يعني أنها ضمنت كل التزامات المصدر أو وعوده التجارية.
اللقطة ليست ملاءة مستمرة
تفوق أصول على رموز في تاريخ معين لا يثبت استمرار التغطية قبله وبعده، ولا يكشف تلقائيا القروض والرهون والالتزامات الأخرى. تحقق من ملكية الأصول والحفظ والقيود والتقييم واكتمال الخصوم وحق الاسترداد. تختلف سيولة النقد والسندات والذمم على أطراف مرتبطة. الرصيد الظاهر على عنوان يثبت شيئا عن ذلك العنوان، لكنه لا يقوم مقام ميزانية كاملة ولا يثبت أن جميع المطالبات المقابلة قد أحصيت.
اقرأ مستوى التأكيد والاستثناءات
ابحث عن التأكيد المعقول أو المحدود، والعينة، والأهمية النسبية، ومسؤولية الإدارة، وأي تحفظ أو قيد استخدام. قد تعتمد المهمة على تأكيد أمين حفظ أو سجلات مقدمة، وتستبعد فعالية الضوابط أو القدرة المستقبلية على السداد أو النفاذ القانوني. افصل ما فحصه مقدم التقرير عما لم يحاول فحصه. لا يحول اسم جهة مهنية محترمة النطاق المحدود إلى ضمان عام، ولا يجعل غياب مسألة من التقرير حكما إيجابيا عليها.
قارن الفترات على أساس واحد
أنشئ جدولا لتاريخ التقرير والقياس وفئات الأصول وتعريف الخصوم ومستوى التأكيد والقيود. إذا أضيفت فئة أصول في شهر لاحق، لا تعتبر ارتفاع الإجمالي وحده تحسنا في الأمان. ضع شروط الاسترداد والأهلية والحد الأدنى والوقت والرسوم في جدول مستقل؛ فقد لا يملك المستخدم العادي حق طلب مباشر. تابع النسخ والتصحيحات، ووضح قوة الدليل والفجوات، بدلا من تقديم مجرد نشر تقرير كبرهان على انعدام الخطر.