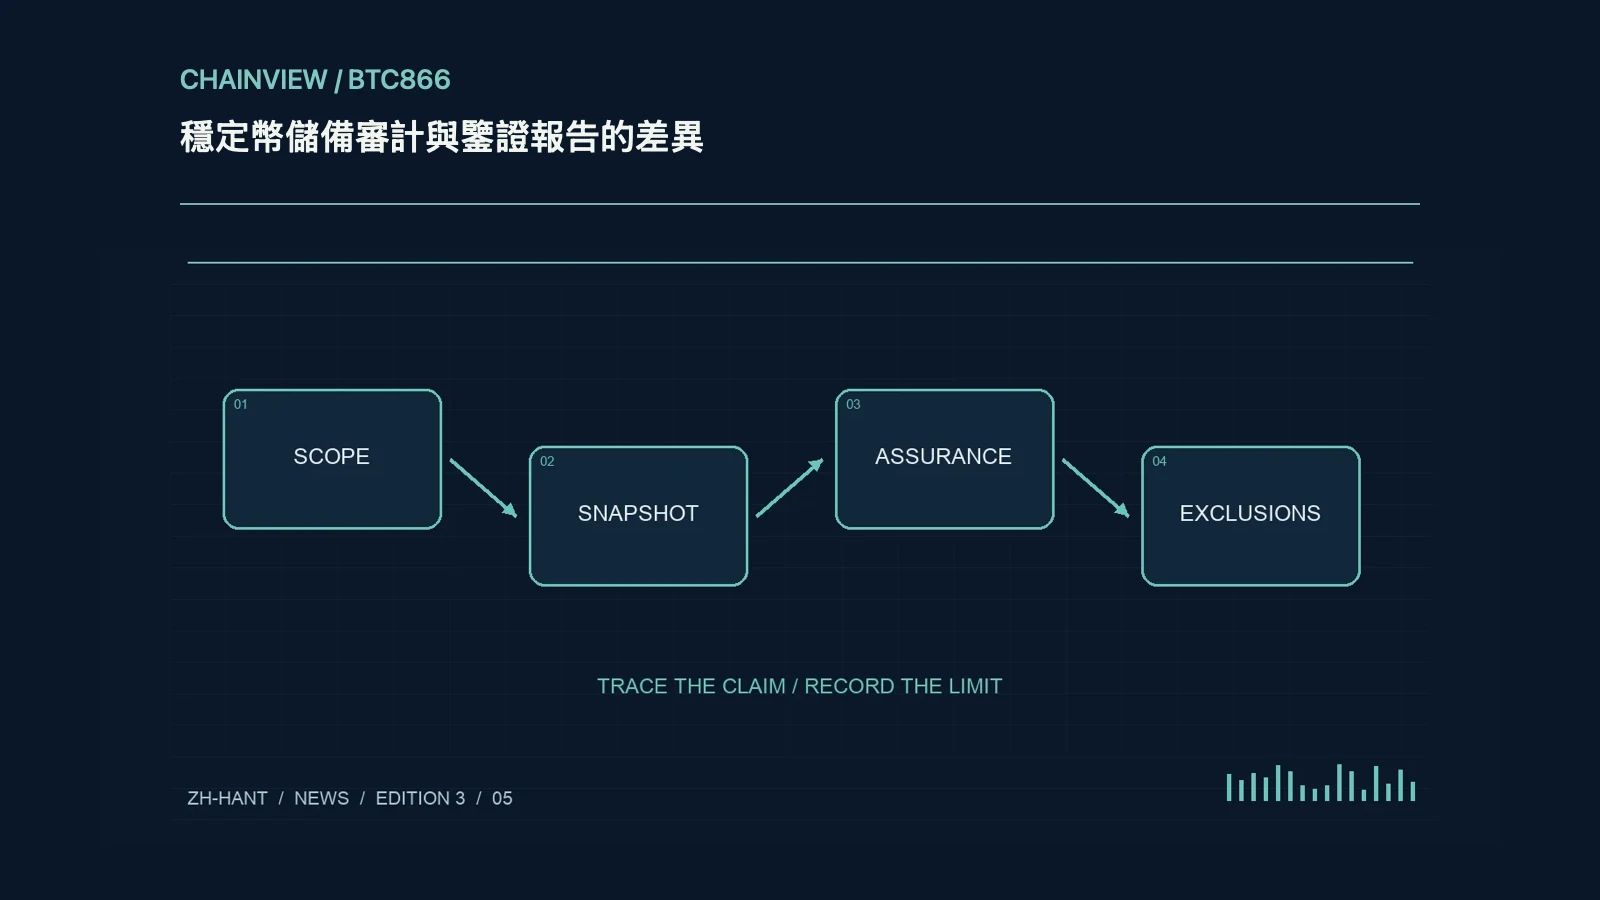
原創主題配圖: 鏈觀 BTC866 原創主題圖解 · ChainView BTC866 Editorial · CC BY 4.0
先看報告是什麼類型
儲備報告的標題可能寫審計、鑒證、覈實或商定程序,這些詞不能互換。財務報表審計通常圍繞特定報表及適用框架發表意見;某一時點儲備鑒證則可能只覆蓋管理層列出的資產與代幣數量。商定程序可能只是報告執行了哪些步驟和發現什麼,並不提供統一保證結論。先讀聘用範圍、適用標準、報告對象與結論原文,再判斷新聞中的充分儲備說法是否超過報告實際覆蓋的內容。
時點資產與持續償付能力
某日儲備大於流通代幣,並不能單獨證明此前此後始終足額,也不能排除發行人其他負債、質押、借款或資產受限。核對資產所有權、托管賬戶、贖回責任、負債完整性與估值方法,尤其注意短期借入資產在報告日形成的外觀。銀行餘額、國債市值和關聯方應收款的流動性不同,報告是否納入這些差異很重要。不要把區塊瀏覽器里可見的鏈上餘額等同於完整資產負債表。
保證程度與限制條款
閱讀報告中的合理保證或有限保證表述、抽樣方法、重要性水平及管理層責任,避免把不同保證程度描述為同樣強的結論。報告可能依賴托管人確認、管理層記錄或特定控制,且可能排除內部控制有效性、未來兌付與法律可執行性。檢查是否有保留結論、強調事項、使用限制和隨後發生事項。機構名稱再知名,也不意味著其為發行人所有商業承諾背書;沒有被納入範圍的問題應明確標成未覆蓋。
形成跨期比較表
建立報告日期、覆蓋日期、資產類別、負債口徑、保證程度、簽署人和限制條件的表格,跨月比較時先統一定義。假設新一期儲備上升,但報告開始納入以前排除的資產,就不能直接說安全性改善。把官方贖回條款、最低金額、處理時間與費用另列,判斷普通用戶是否真正有直接請求權。新聞更新應同時檢查報告版本和後續更正,讓讀者看到證據強度與空白,而不是把有報告本身當作零風險證明。