Ilustración original del tema: Diagrama original de ChainView BTC866 · ChainView BTC866 Editorial · CC BY 4.0
Lee el encargo profesional
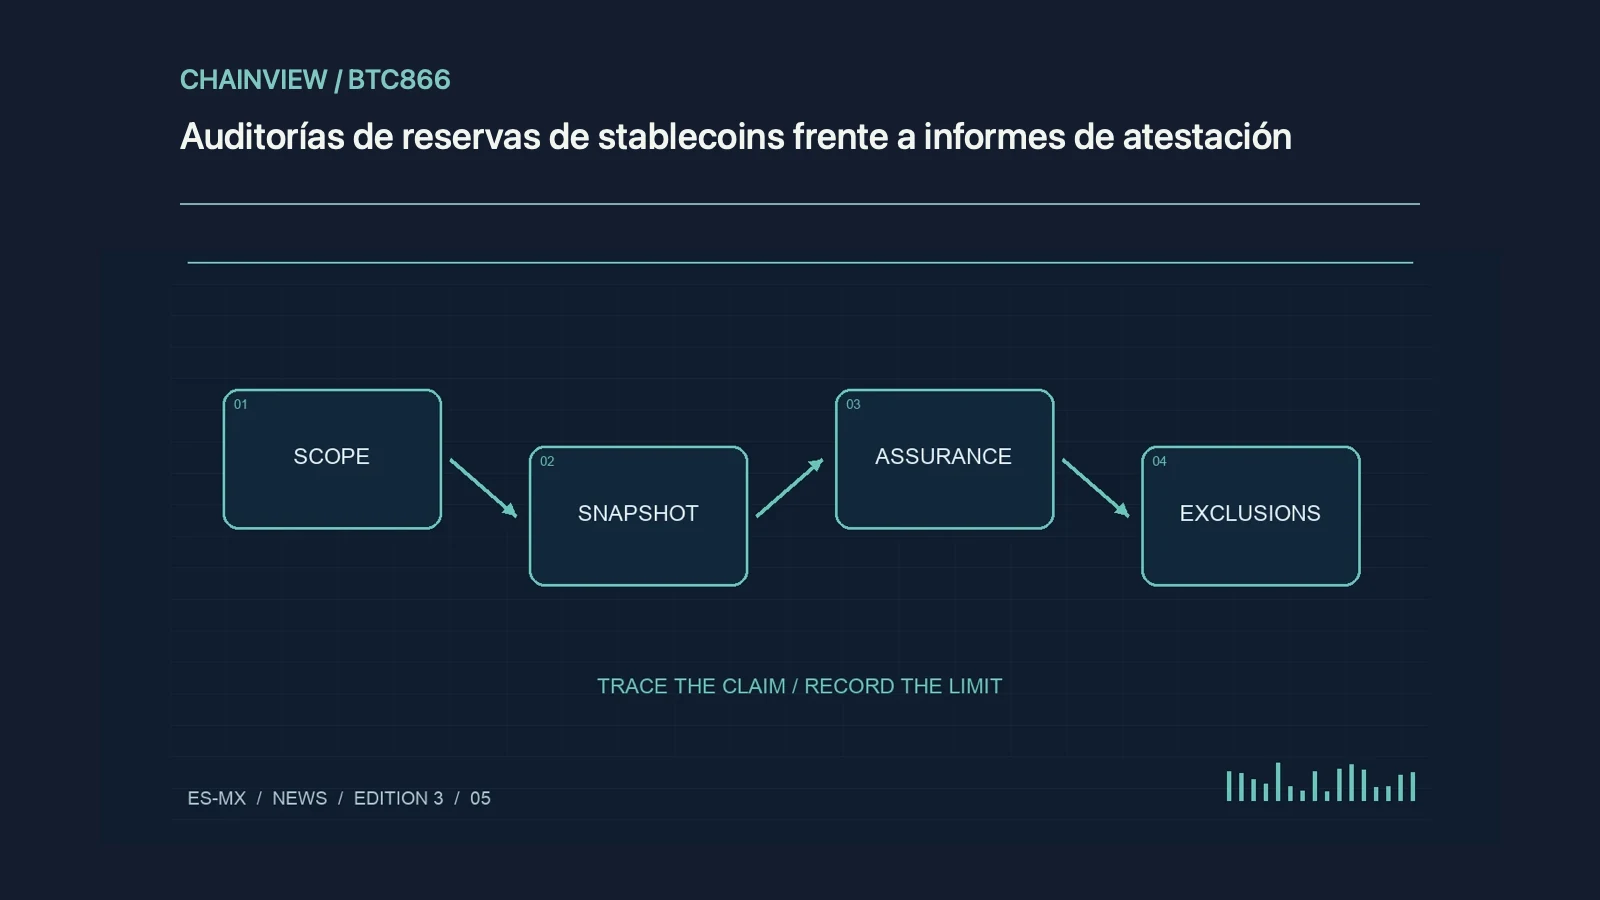
Una atestación puede comprobar una afirmación y un instante específicos; una auditoría de estados financieros tiene otro alcance. Revisa entidad, criterio, periodo, firma y reservas del profesional. La palabra auditado en publicidad no basta para saber qué fue examinado.
Mira ambos lados del balance
Relaciona activos elegibles con tokens pendientes, gravámenes, préstamos y derechos de rescate. Una foto de reservas no demuestra liquidez diaria ni ausencia de pasivos fuera del alcance. Pregunta qué custodios y bancos concentran el riesgo y cuándo se publica la siguiente actualización.
Una comprobación que puedes repetir
Compara el informe con los términos de canje: quién puede rescatar, mínimo, plazo y comisión. Anota si los activos están segregados y si existe una reclamación preferente. Un informe favorable no convierte una stablecoin en depósito bancario cubierto por un sistema público de garantías.
Método y límites de lectura
Comienza por el documento original, la autoridad que lo emitió y el estado jurídico de la medida. Presenta primero hechos confirmados, después preguntas abiertas y finalmente las acciones que la fuente pide. Corrige el texto si aparece una fe de erratas y conserva la fecha de actualización. La información general no sustituye asesoría legal, fiscal o financiera local; invita al lector a verificar su situación antes de tomar una decisión irreversible.