原創主題配圖: 鏈觀 BTC866 原創主題圖解 · ChainView BTC866 Editorial · CC BY 4.0
先對齊購買日與報表日
企業宣佈購買比特幣和財報披露期末餘額可能來自不同日期。核對交易完成、公告和報告期間,分清淨買入、賣出與持倉估值變化。媒體所稱持幣公司也可能持有基金份額或衍生品,而非直接控制鏈上資產。先確定報表主體和資產形式,再把宣傳數字與正式披露連接起來,避免重復計算母子公司同一持倉。
企業披露文件通常有報告期間和發佈日,若購買發生在期後事項中,不能加進較早期末數字再稱該期餘額。也要區分承諾購買、已下單和已經交割,交易完成狀態影響持倉覈算,新聞摘要不能省去條件。
同時閱讀三張報表
資產負債表展示期末資產負債,現金流量表說明資金變動,利潤表和附註解釋期間損益及會計處理。幣價上漲造成的賬面變化不一定等於經營產生現金。查找資產計量政策、限制與重大風險說明,不用舊會計方法套用新期間。如果報告未披露具體錢包,不能從鏈上猜測地址歸屬後把推算當作審計證據。
檢查附註是否分別列取得成本、賬面價值和計量損益,比較前確認幣種和單位。總資產上漲可能包含並購或其他業務,而持幣數量沒有變化。不能只挑一個表格數字推斷經營改善或資產能夠立即出售。
融資方式決定額外風險
企業可以通過現有現金、借款、可轉債或增發股票購買資產,各自帶來不同約束。利息、到期日、抵押、契約要求和股權稀釋可能影響普通股投資者,即使比特幣價格不變也存在成本。不能用每股持幣數量替代完整估值;公司還可能有主營業務、稅項、優先權和其他債務,購買企業股票與直接買幣的風險結構不同。
可轉債的轉換條件、優先證券權利與普通股稀釋應獨立描述。融資取得現金不意味著資本沒有成本,股價溢價也可能收縮。若資料未說明抵押或契約安排,應保留未知,不直接假設比特幣可自由調撥。
用假想財務橋核對
假設公司期初持有一百單位,期間買入二十、賣出五,期末理論數量為一百一十五。數量變化與賬面價值變化應分列,因為價格和計量規則也會改變價值。若融資取得現金後尚未完成購買,不應先計入持幣。算例只幫助解釋對賬,不代表當前任何上市公司的情況,未披露的費用和托管限制也不能預設為零。
數量橋中的差額可能來自費用、轉移分類或披露口徑,不能為了平衡補成隱含買入。把資產單位和財報貨幣價值分列,更容易發現價格換算差異。實際研究使用正式報告,不通過跟蹤員工或猜測私鑰獲取資料。
把托管與證據缺口列明
附註可能說明托管安排、資產是否受限、私鑰控制和交易對手風險,但披露細度並不相同。記錄已經明確的內容與未說明事項,不把知名托管商名稱當作無損失保證。後續季報或更正文件出現變化時,保留歷史口徑並更新比較。企業持幣新聞應讓讀者看見整個融資與經營背景,而不是只用購買數量製造價格預期。
最後向讀者解釋企業信用、治理和主營收入仍然存在,不應把股票寫成固定倍數比特幣憑證。相關基金、債權和普通股的受償順序也不相同。投資選擇需理解完整權利,而不是只追逐公司公告購買的數量。
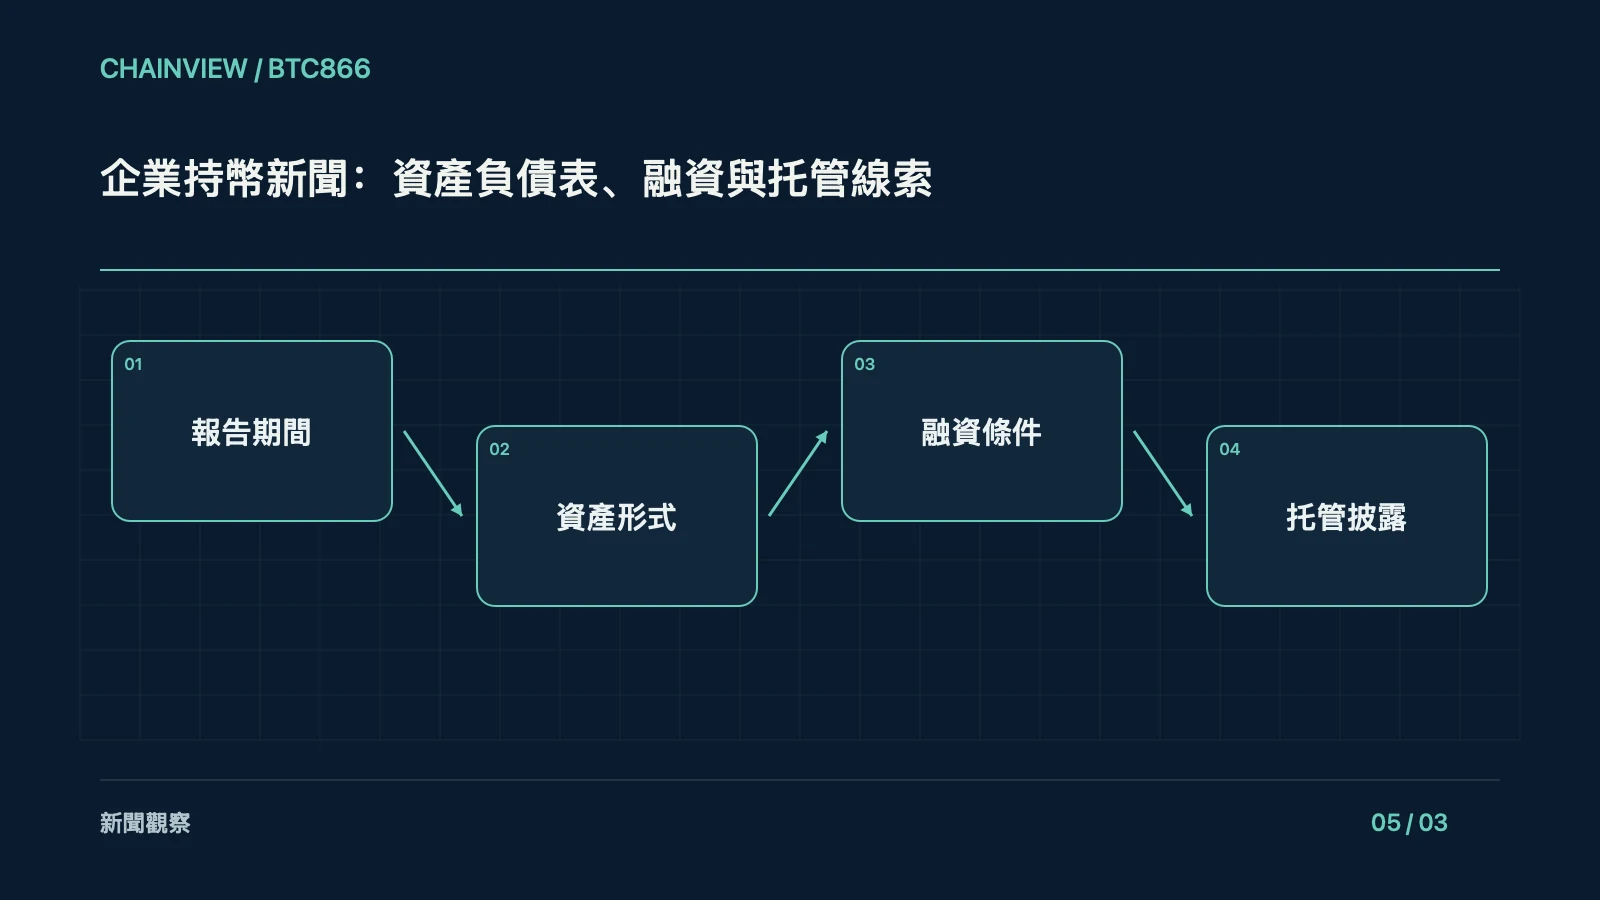
復核這則資訊時,可把“報告期間”“資產形式”“融資條件”“托管披露”做成四欄事實卡,每欄記原文、發佈者、日期與尚待確認問題。將已經發生、作者推測和未來條件分開,標題中的結論只使用已有證據支持的部分。來源後來變更時保留原查詢和修訂說明,讓讀者看見結論為何改變;閱讀量和轉發次數並不提升原始材料的證明力。