주제별 원본 삽화: ChainView BTC866 주제별 원본 도해 · ChainView BTC866 Editorial · CC BY 4.0
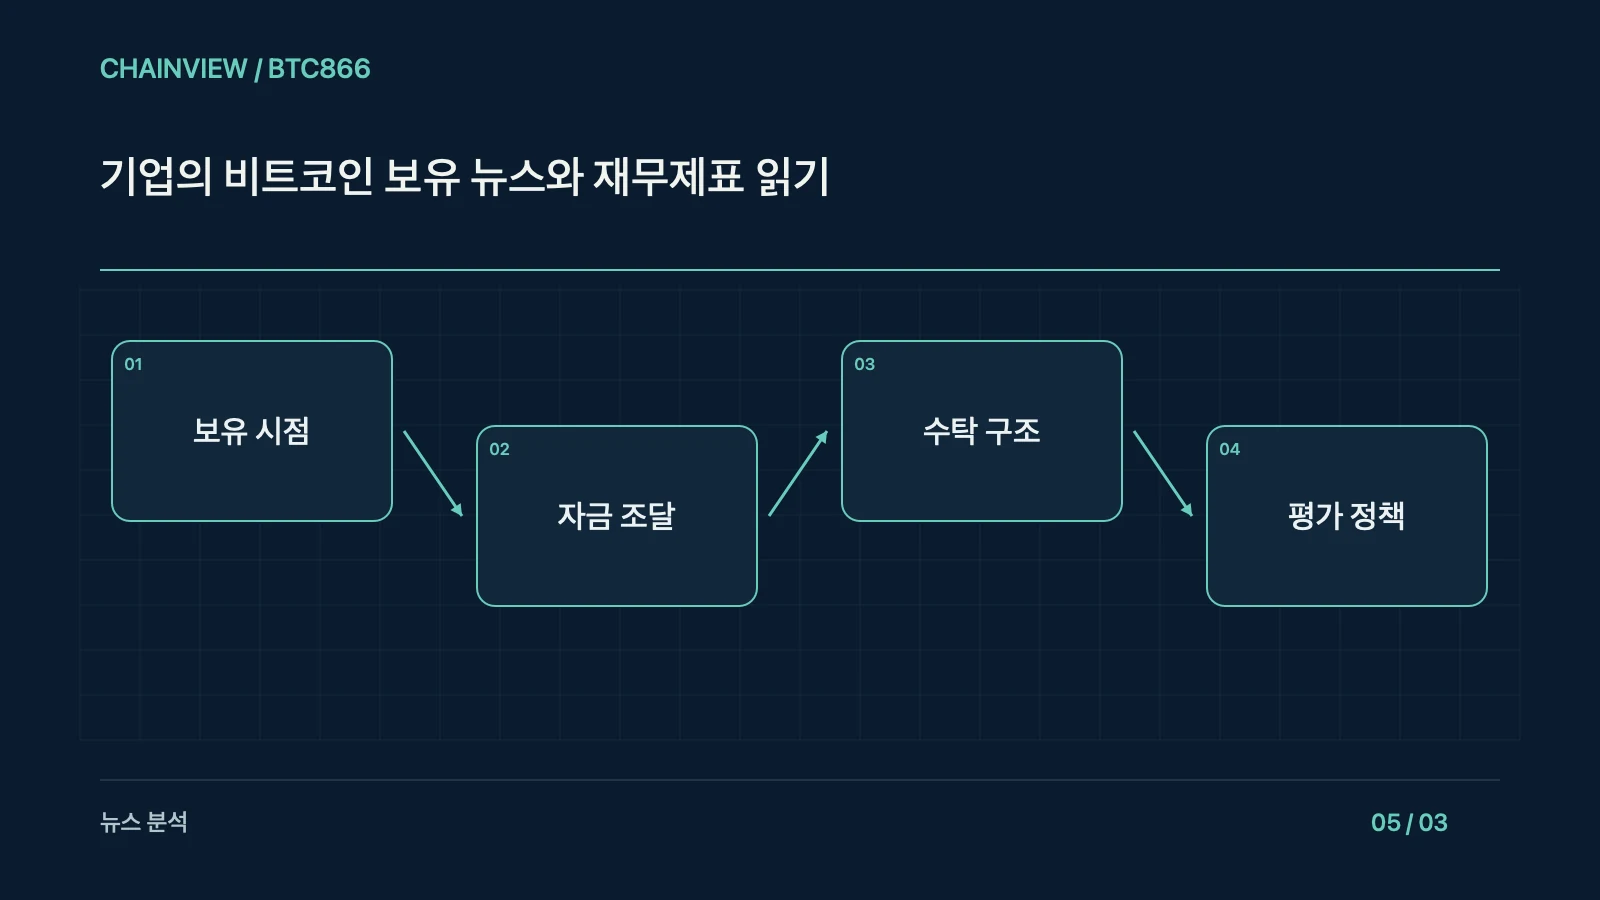
발표일과 보고일 구분
매수 발표가 나온 날짜와 재무제표의 기말 보유량 기준일은 다를 수 있습니다. 어느 법인이 얼마를 언제 취득했다고 공시했는지 먼저 적고, 보고 기간 밖의 사건은 후속 사건 주석과 대조하세요. 오늘 발표된 구매를 지난 분기 말 보유량에 다시 더하면 중복이 생깁니다. 계획, 승인, 계약 체결과 실제 취득이 각각 어느 단계인지도 확인해야 합니다.
보유 형태 확인
재무상태표와 현금흐름표, 회계 주석을 함께 읽어 직접 소유한 코인인지 펀드 지분이나 파생상품인지 구분합니다. 채굴업과 결제업의 영업 노출도 재무용 코인 보유와 같지 않습니다. 표시 금액만으로 개수를 추정하면 평가 방식과 가격 시점 때문에 오류가 날 수 있습니다. 법인별 연결 범위와 담보 제공 여부, 사용 제한이 있는 잔고를 따로 확인하세요.
매입 재원의 비용
회사는 영업 현금뿐 아니라 차입, 전환증권, 신주 발행으로 자산을 살 수 있습니다. 이자는 토큰 가격과 별개로 발생하며 만기와 재무 약정은 자금 압박을 만들 수 있습니다. 전환이나 신주 발행은 기존 주주의 지분 비율에 영향을 줍니다. 코인이 올랐다는 이유만으로 주당 가치가 같은 비율로 늘었다고 계산하지 말고 부채와 발행 주식 수도 함께 봐야 합니다.
수탁과 평가 단서
공시된 수탁 방식, 접근 권한, 담보 계약과 보험의 제한을 확인합니다. 회사 이름이 붙은 지갑이라는 탐색기 표시는 공식 회계 증빙을 대체하지 않습니다. 교육용으로 기말 이후 취득분과 기존 보유분의 평가 차이를 별도 줄에 놓아 보면 가격 상승, 추가 매수와 회계 분류 변경을 구분하기 쉽습니다. 공개하지 않은 수탁사를 추측으로 채우지 마세요.
투자 대용물의 한계
기업 주식은 해당 코인 외에도 영업 위험과 경영 결정, 세금, 금융비용과 시장 수급의 영향을 받습니다. 따라서 코인 보유 전략을 발표한 회사의 주가를 기초자산 가격의 정확한 대용물로 취급하면 안 됩니다. 기사에는 보고 법인, 통화와 평가 정책, 공시 날짜를 남기세요. 기업의 매수가 자산의 안전성이나 해외 독자의 투자 적합성을 보증하는 근거도 아닙니다.
주당 지표의 함정
보유 코인 총량이 늘어도 신주 발행이 더 빠르면 주당 노출이 같은 비율로 증가하지 않을 수 있습니다. 주식 수가 보통주 기준인지 전환 가능 증권까지 반영한 기준인지 구분하세요. 담보로 묶인 코인은 자유롭게 운용 가능한 자산과 동일하지 않습니다. 수탁과 회계 감사가 공개됐더라도 모든 위험이 검증됐다는 뜻은 아니며 보험도 대상과 한도, 제외 조항을 가집니다. 재무제표를 정정하면 이전에 계산한 보유 비율과 부채 대비 자산 값도 다시 계산하고 근거 문서의 버전을 함께 보존합니다.