Ilustración original del tema: Diagrama original de ChainView BTC866 · ChainView BTC866 Editorial · CC BY 4.0
Fechas que no son equivalentes
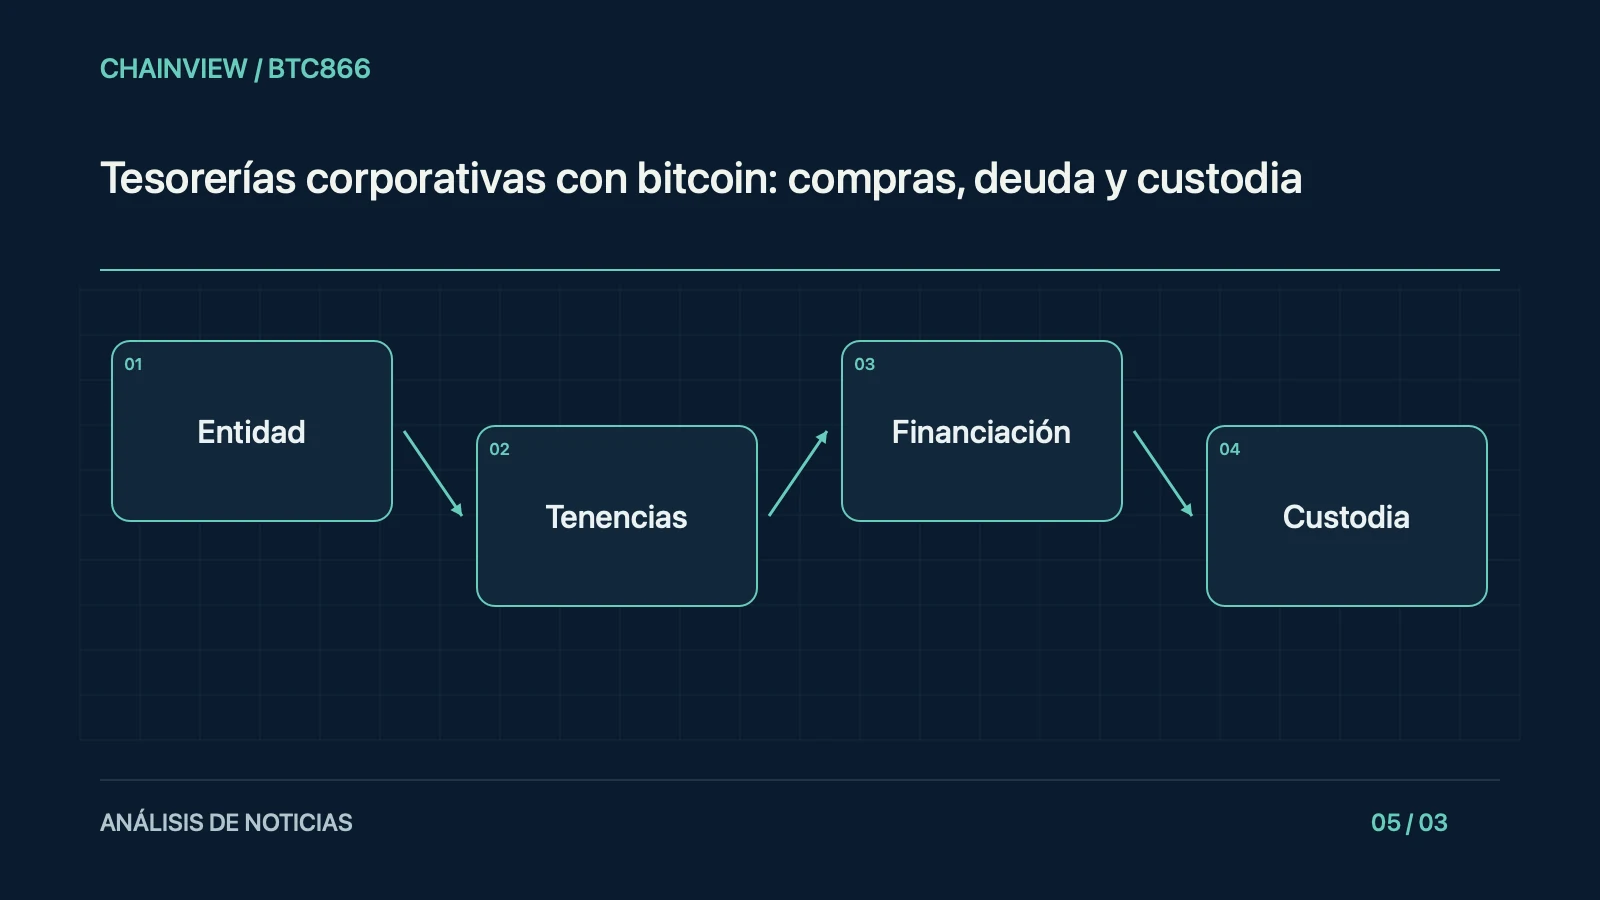
Una compra anunciada hoy y una posición al cierre trimestral describen momentos distintos. Al informar sobre tesorerías con bitcoin, indique fecha de operación y periodo contable. Sumar un anuncio posterior al saldo publicado puede ser útil como estimación separada, pero no debe presentarse como una cifra auditada del cierre.
Qué activo posee la empresa
Revise balance, flujo de efectivo y notas para distinguir monedas directas, participaciones de fondos y derivados. La exposición de una empresa que presta servicios de minería tampoco equivale a tenencias de bitcoin. Identifique la entidad que reporta, pues una filial y la sociedad cotizada pueden tener obligaciones diferentes.
De dónde salió el dinero
La compra puede financiarse con efectivo operativo, deuda, convertibles o nuevas acciones. Cada vía introduce costos distintos: intereses, vencimientos, garantías o dilución. Una subida de la moneda no elimina un vencimiento de deuda; el calendario de financiación debe analizarse junto con la exposición al precio.
Valuación y custodia
Busque la política contable, el precio utilizado y las revelaciones sobre custodia. Un cambio de valor registrado no siempre representa efectivo cobrado. En un ejercicio, separe las unidades adquiridas de su costo y del valor al cierre, evitando contar una revaluación como una segunda compra.
Una ficha para seguir la noticia
Anote empresa, periodo, instrumento, unidades y fuente de financiación, señalando datos no publicados. Compare cada actualización con la misma entidad y política. La acción de una compañía añade riesgos de negocio y capital a los de bitcoin; una estrategia de tesorería no constituye respaldo del activo ni una réplica exacta de su rendimiento.