ภาพประกอบต้นฉบับตามหัวข้อ: แผนภาพต้นฉบับตามหัวข้อโดย ChainView BTC866 · ChainView BTC866 Editorial · CC BY 4.0
แยกการอนุมัติซื้อออกจากการซื้อจริง
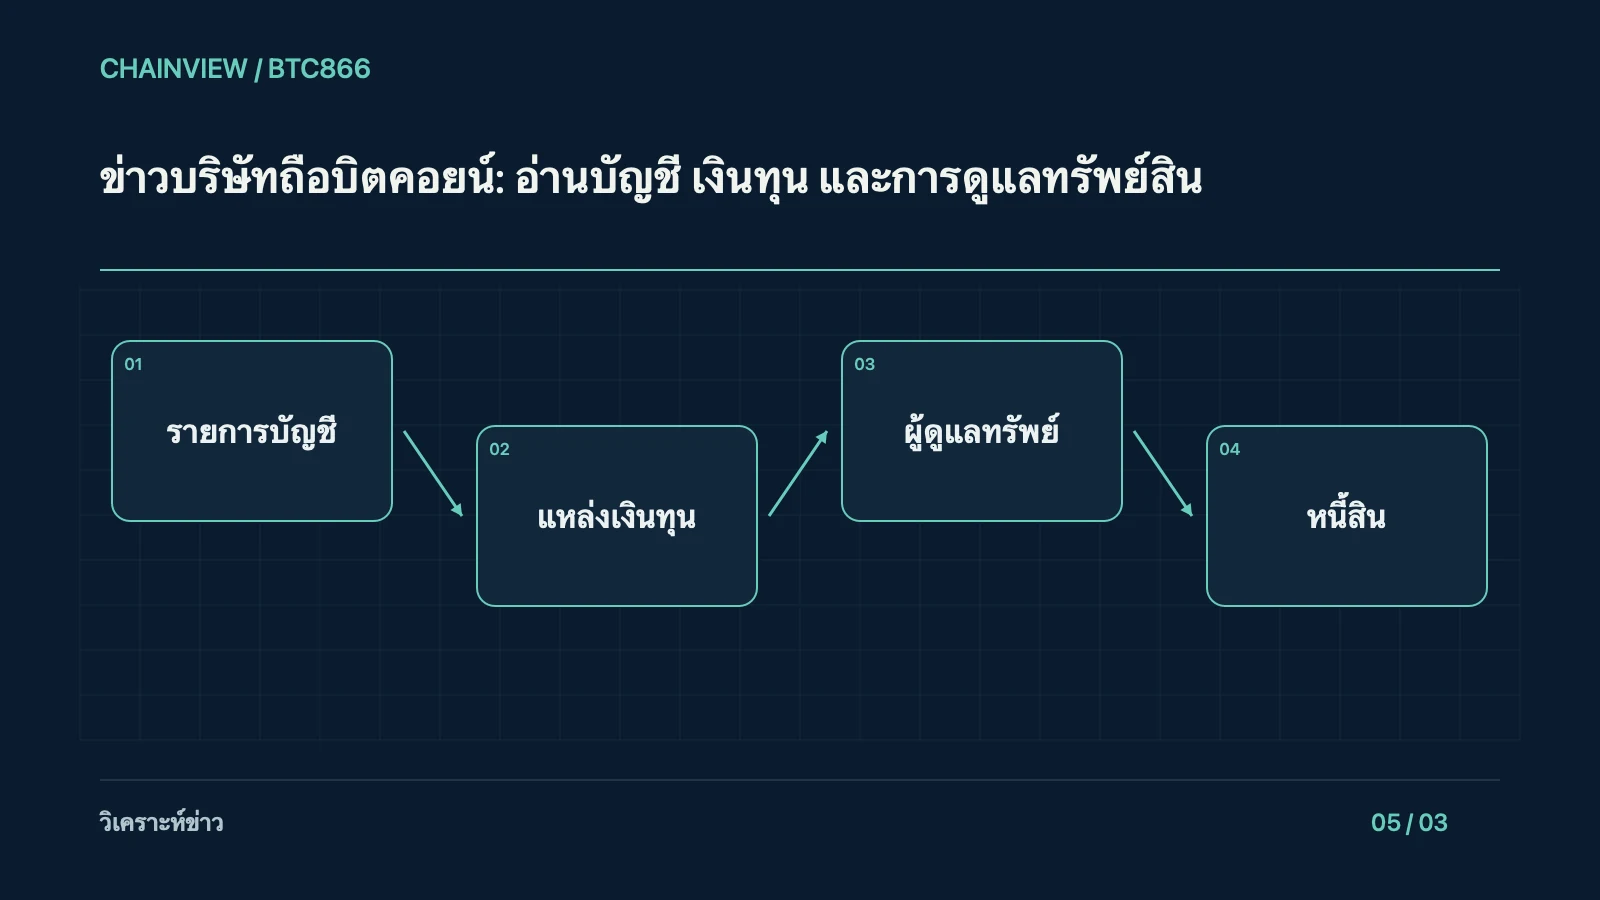
ประกาศนโยบายถือบิตคอยน์อาจเป็นเพียงวงเงินที่คณะกรรมการอนุมัติ ตรวจรายงานบริษัทและเอกสารที่ยื่นต่อหน่วยงานตลาดทุนว่าซื้อจริงเมื่อใด จำนวนเท่าใด และ ณ วันรายงานเหลือเท่าใด ข่าวซื้อหลังวันปิดงบไม่ควรถูกรวมเป็นยอดสิ้นงวดโดยไม่อธิบาย ชื่อบริษัทที่คล้ายกันหรือภาพกระเป๋าเงินที่ไม่มีการยืนยันไม่เพียงพอสำหรับระบุความเป็นเจ้าของสินทรัพย์
ตรวจเงินที่ใช้และเงื่อนไขหนี้
การซื้อด้วยเงินสดจากกิจการ เพิ่มทุน หรือกู้ยืมมีผลต่อผู้ถือหุ้นต่างกัน บันทึกต้นทุนทางการเงิน วันครบกำหนด หลักประกัน และข้อผูกพันที่อาจทำให้ต้องขายสินทรัพย์ หากใช้หุ้นกู้แปลงสภาพให้แยกความเสี่ยงด้านหนี้กับการเพิ่มจำนวนหุ้น อย่าเรียกการระดมทุนทั้งหมดว่าเป็นกำไร และอย่าสรุปว่าสินทรัพย์ดิจิทัลที่เพิ่มขึ้นทำให้ฐานะบริษัทแข็งแรงขึ้นโดยไม่ดูภาระจ่าย
อ่านนโยบายบัญชีในงบจริง
ราคาทุน มูลค่าตามบัญชี และมูลค่าตลาดเป็นคนละตัวเลข วิธีรับรู้กำไรหรือขาดทุนขึ้นกับมาตรฐานบัญชีและช่วงที่ใช้ ตรวจหมายเหตุงบแทนการนำกฎของบริษัทอื่นมาใช้ทันที กำไรจากการเปลี่ยนมูลค่าที่ยังไม่ขายไม่เท่ากับกระแสเงินสดจากการดำเนินงาน สำหรับตัวเลขต่อหุ้นต้องใช้จำนวนหุ้นที่เหมาะกับวิธีคำนวณและระบุว่ารวมการแปลงสิทธิแล้วหรือยัง
ตรวจสิทธิและการเก็บรักษา
แยกสินทรัพย์ของบริษัทออกจากสินทรัพย์ลูกค้าหรือที่รับฝาก อ่านว่าจัดเก็บเอง ใช้ผู้รับฝาก หรือมีภาระผูกพันกับผู้ให้กู้หรือไม่ หลักฐานที่อยู่บนเชนไม่แสดงหนี้นอกเชนหรือข้อจำกัดการโอนทั้งหมด ตัวอย่างสมมติ บริษัทถือเหรียญจำนวนหนึ่งแต่จำนำไว้ ไม่ควรบอกว่าทั้งหมดพร้อมขายได้ทันที การยืนยันผู้ดูแลต้องดูชื่อคู่สัญญาและขอบเขตการคุ้มครองด้วย
จัดทำตารางความเปลี่ยนแปลง
เริ่มยอดต้นงวด บวกซื้อ หักขาย แล้วเทียบยอดปลายงวดโดยแยกค่าธรรมเนียมหรือรายการที่ยังไม่ชำระ บันทึกวันที่ราคาที่ใช้อ้างอิงและสกุลเงินรายงาน หากข้อมูลไม่ครบให้ระบุช่องว่างแทนเติมตัวเลขให้สมดุล การถือสินทรัพย์ของบริษัทไม่เหมือนการถือเหรียญโดยตรง เพราะผู้อ่านยังรับความเสี่ยงด้านการบริหาร หนี้ และสิทธิผู้ถือหุ้นร่วมด้วย