原創主題配圖: 鏈觀 BTC866 原創主題圖解 · ChainView BTC866 Editorial · CC BY 4.0
現貨餘額與合約敞口
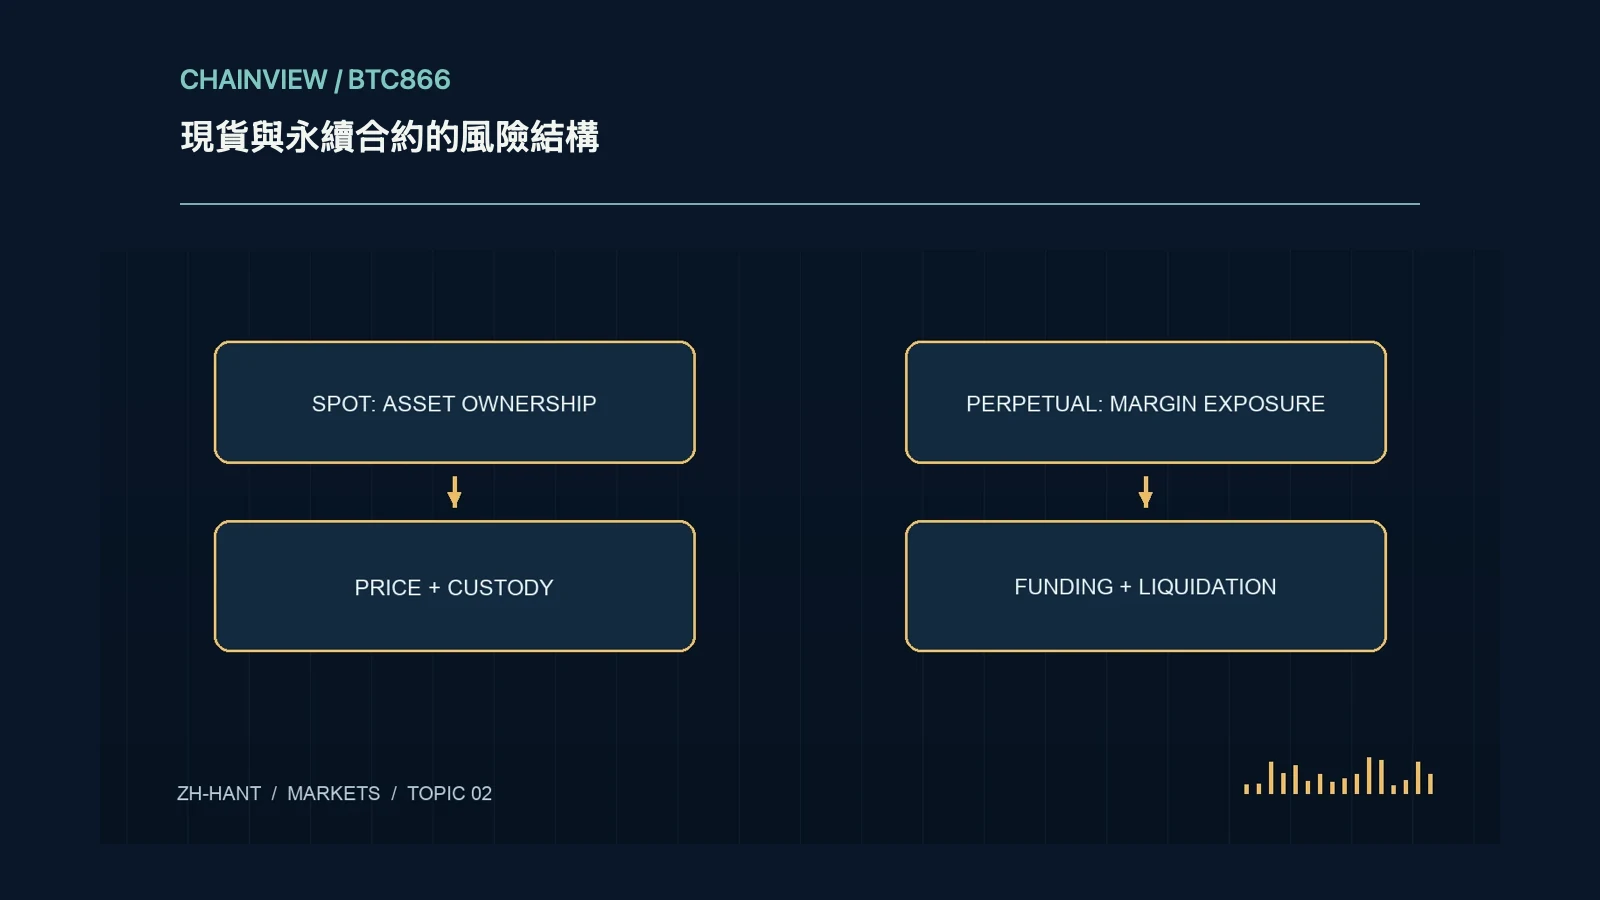
現貨買入通常獲得交易平台賬簿上的資產餘額;只有提至自托管地址並完成鏈上確認,才形成不同的保管關係。永續合約則提供價格敞口,可能用保證金結算盈虧而不交付標的資產。比較兩者前先確認合約標的、結算幣、報價單位和托管安排,不能把合約張數直接當作持有的比特幣數量。
名義規模和實際保證金
保證金是維持倉位的抵押資金,不是最大損失的普遍上限。名義敞口等於數量與價格等參數的組合,槓桿倍數會隨賬戶權益變化。全倉模式可能使用共享餘額維持多個倉位,逐倉通常劃分倉位抵押,但實際規則仍取決於平台。應記錄初始保證金、維持保證金和手續費準備金,閱讀負餘額處理條款。
資金費率不是固定收益
永續合約常通過多空之間的資金支付幫助價格接近參考市場,但方向、週期和計算上限由合約規則決定。正費率通常表示多方向空方支付,不代表空倉一定盈利;價格變化、交易費用和基差收斂可能抵消收入。記錄每次結算時的倉位與實際支付,不能將某一時段費率簡單年化為可持續收益。
標記價格與強平邏輯
最新成交價、指數價和標記價可能不同,平台可能使用標記價觸發強平。檢查指數成分、異常價格處理和維持保證金階梯;大額倉位有時適用更高要求。強平價格估計還會被資金費率、費用和抵押資產價格影響。止損單只是訂單觸發機制,不保證在跳空、停機或流動性不足時按預期價格執行。
抵押資產和相關風險
用波動資產抵押另一種波動資產時,市場下跌可能同時減少抵押價值並增加倉位虧損。用穩定幣也有發行、脫錨和平台折價風險。檢查抵押折扣、可接受資產和自動換匯條件,分別模擬價格變動與抵押品變動。多個看似分散的倉位若共享相同抵押品,實際風險可能集中在同一個清算機制中。
用賬本而非收益截圖比較
比較策略時應保存開倉與平倉成交、資金支付、費用、已實現盈虧和期間出入金。只看賬戶權益變化會把追加保證金誤當盈利;只看單筆利潤會漏掉持倉成本。先用模擬記錄計算極端行情下的保證金緩衝,再決定是否具備理解產品的能力。不能承擔潛在損失或無法解釋強平規則時,應停止把歷史截圖當作操作依據。
具體核驗案例
假設以一千單位抵押建立五千單位名義多倉,標的下跌百分之十,忽略其他項時虧損約五百單位。抵押同時下跌、資金費率與手續費還會繼續改變權益,因此五倍標籤並不能描述完整風險。把抵押價格、標的價格與費用分成三個輸入,逐項修改並觀察保證金緩衝;實際強平還需按平台標記價與維持保證金規則重算,不能把這個簡化式當執行報價。