原创主题配图: 链观 BTC866 原创主题图解 · ChainView BTC866 Editorial · CC BY 4.0
现货余额与合约敞口
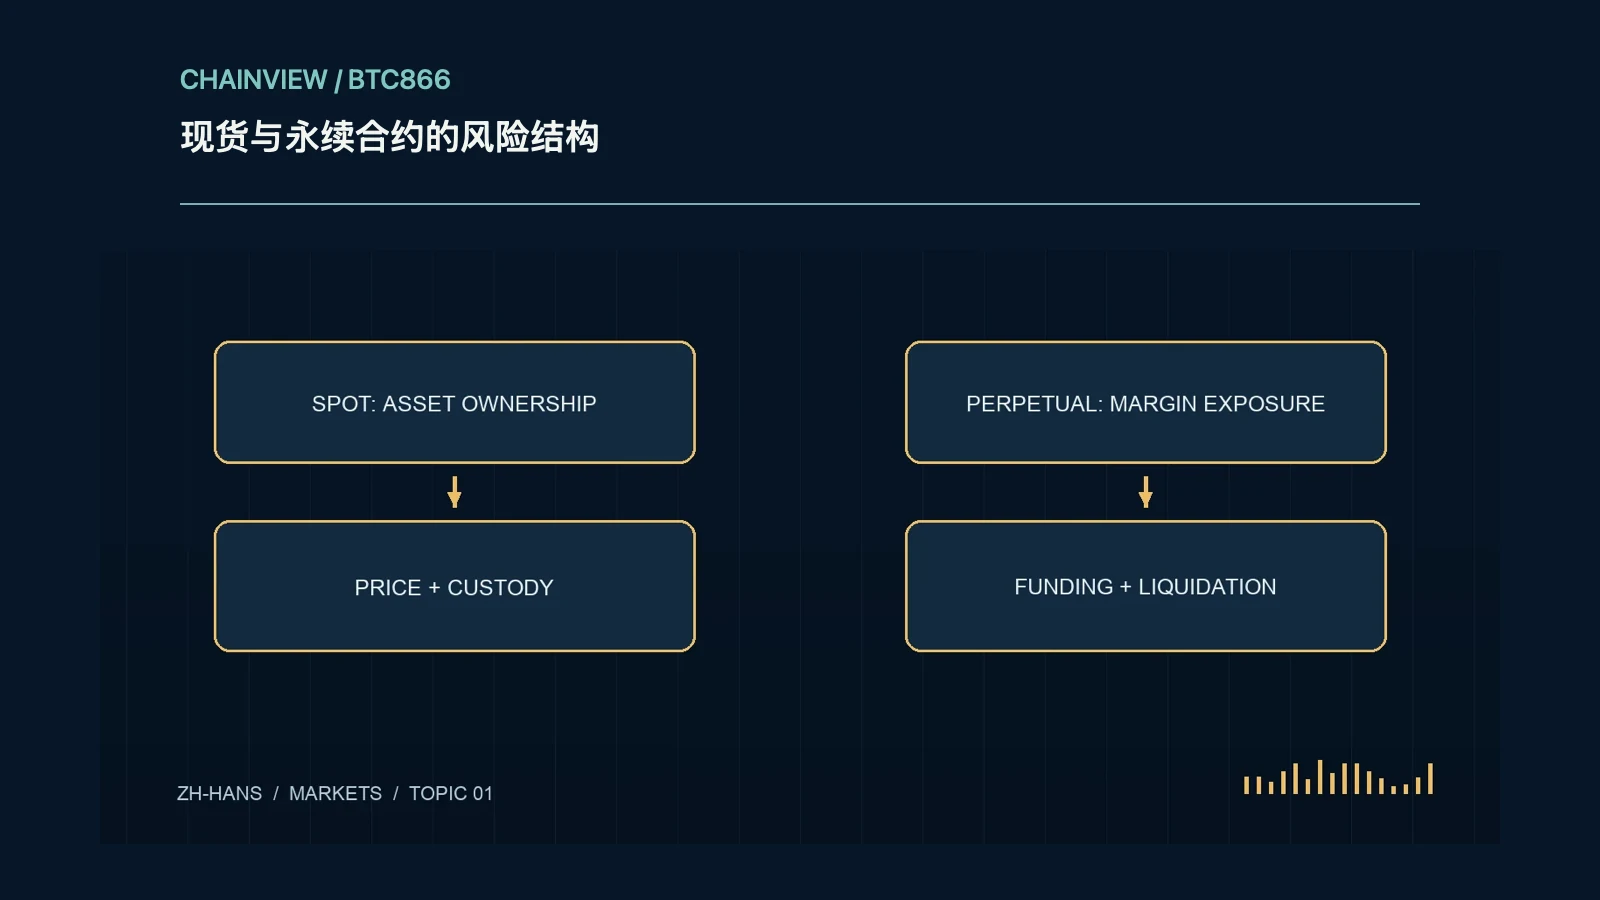
现货买入通常获得交易平台账簿上的资产余额;只有提至自托管地址并完成链上确认,才形成不同的保管关系。永续合约则提供价格敞口,可能用保证金结算盈亏而不交付标的资产。比较两者前先确认合约标的、结算币、报价单位和托管安排,不能把合约张数直接当作持有的比特币数量。
名义规模和实际保证金
保证金是维持仓位的抵押资金,不是最大损失的普遍上限。名义敞口等于数量与价格等参数的组合,杠杆倍数会随账户权益变化。全仓模式可能使用共享余额维持多个仓位,逐仓通常划分仓位抵押,但实际规则仍取决于平台。应记录初始保证金、维持保证金和手续费准备金,阅读负余额处理条款。
资金费率不是固定收益
永续合约常通过多空之间的资金支付帮助价格接近参考市场,但方向、周期和计算上限由合约规则决定。正费率通常表示多方向空方支付,不代表空仓一定盈利;价格变化、交易费用和基差收敛可能抵消收入。记录每次结算时的仓位与实际支付,不能将某一时段费率简单年化为可持续收益。
标记价格与强平逻辑
最新成交价、指数价和标记价可能不同,平台可能使用标记价触发强平。检查指数成分、异常价格处理和维持保证金阶梯;大额仓位有时适用更高要求。强平价格估计还会被资金费率、费用和抵押资产价格影响。止损单只是订单触发机制,不保证在跳空、停机或流动性不足时按预期价格执行。
抵押资产和相关风险
用波动资产抵押另一种波动资产时,市场下跌可能同时减少抵押价值并增加仓位亏损。用稳定币也有发行、脱锚和平台折价风险。检查抵押折扣、可接受资产和自动换汇条件,分别模拟价格变动与抵押品变动。多个看似分散的仓位若共享相同抵押品,实际风险可能集中在同一个清算机制中。
用账本而非收益截图比较
比较策略时应保存开仓与平仓成交、资金支付、费用、已实现盈亏和期间出入金。只看账户权益变化会把追加保证金误当盈利;只看单笔利润会漏掉持仓成本。先用模拟记录计算极端行情下的保证金缓冲,再决定是否具备理解产品的能力。不能承担潜在损失或无法解释强平规则时,应停止把历史截图当作操作依据。
具体核验案例
假设以一千单位抵押建立五千单位名义多仓,标的下跌百分之十,忽略其他项时亏损约五百单位。抵押同时下跌、资金费率与手续费还会继续改变权益,因此五倍标签并不能描述完整风险。把抵押价格、标的价格与费用分成三个输入,逐项修改并观察保证金缓冲;实际强平还需按平台标记价与维持保证金规则重算,不能把这个简化式当执行报价。