原创主题配图: 链观 BTC866 原创主题图解 · ChainView BTC866 Editorial · CC BY 4.0
先看报告是什么类型
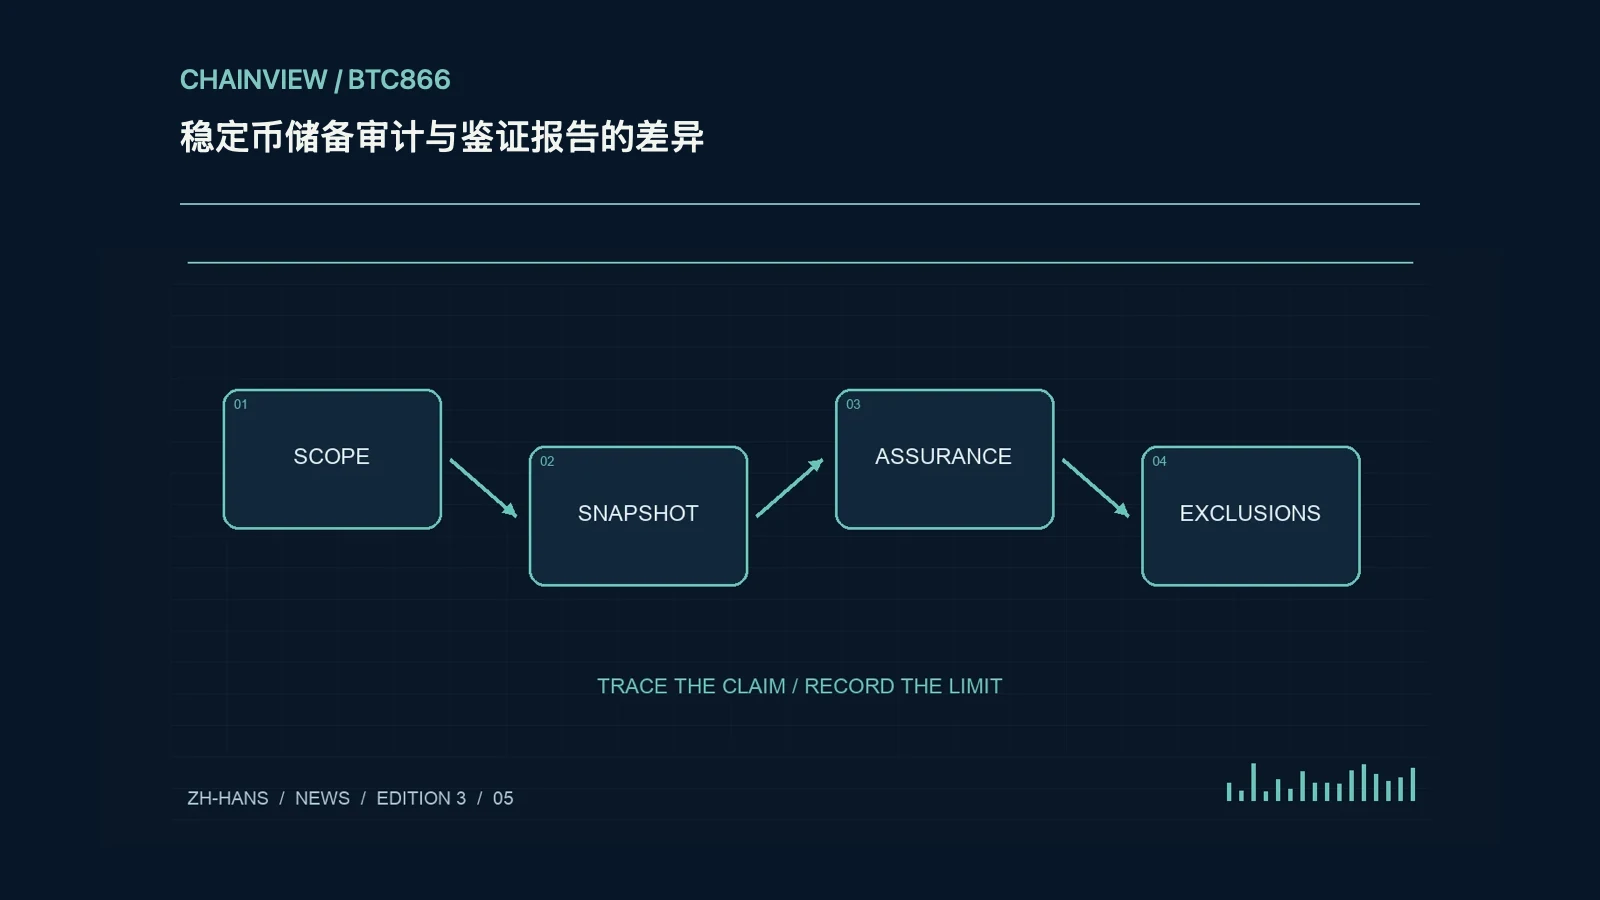
储备报告的标题可能写审计、鉴证、核实或商定程序,这些词不能互换。财务报表审计通常围绕特定报表及适用框架发表意见;某一时点储备鉴证则可能只覆盖管理层列出的资产与代币数量。商定程序可能只是报告执行了哪些步骤和发现什么,并不提供统一保证结论。先读聘用范围、适用标准、报告对象与结论原文,再判断新闻中的充分储备说法是否超过报告实际覆盖的内容。
时点资产与持续偿付能力
某日储备大于流通代币,并不能单独证明此前此后始终足额,也不能排除发行人其他负债、质押、借款或资产受限。核对资产所有权、托管账户、赎回责任、负债完整性与估值方法,尤其注意短期借入资产在报告日形成的外观。银行余额、国债市值和关联方应收款的流动性不同,报告是否纳入这些差异很重要。不要把区块浏览器里可见的链上余额等同于完整资产负债表。
保证程度与限制条款
阅读报告中的合理保证或有限保证表述、抽样方法、重要性水平及管理层责任,避免把不同保证程度描述为同样强的结论。报告可能依赖托管人确认、管理层记录或特定控制,且可能排除内部控制有效性、未来兑付与法律可执行性。检查是否有保留结论、强调事项、使用限制和随后发生事项。机构名称再知名,也不意味着其为发行人所有商业承诺背书;没有被纳入范围的问题应明确标成未覆盖。
形成跨期比较表
建立报告日期、覆盖日期、资产类别、负债口径、保证程度、签署人和限制条件的表格,跨月比较时先统一定义。假设新一期储备上升,但报告开始纳入以前排除的资产,就不能直接说安全性改善。把官方赎回条款、最低金额、处理时间与费用另列,判断普通用户是否真正有直接请求权。新闻更新应同时检查报告版本和后续更正,让读者看到证据强度与空白,而不是把有报告本身当作零风险证明。