原创主题配图: 链观 BTC866 原创主题图解 · ChainView BTC866 Editorial · CC BY 4.0
拆开现金与期货两条腿
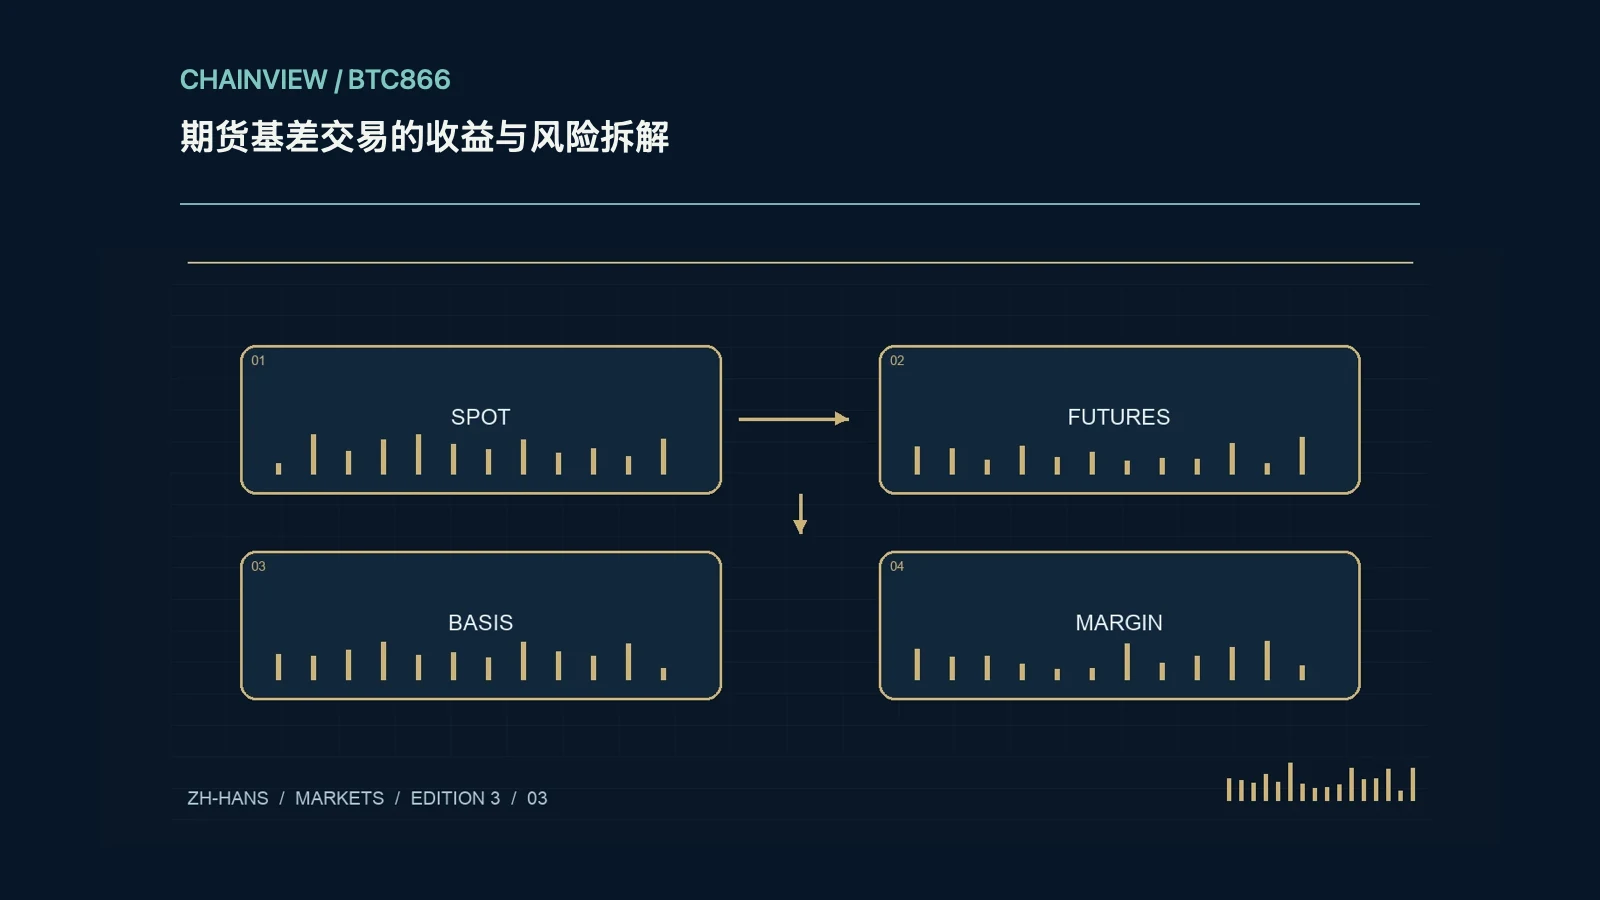
常见基差交易同时持有现货并卖出期货,试图获取两者价格差随时间变化的结果。它不是无风险利息:现货托管、期货保证金、合约到期结算和资金可用性都各自有条件。先确认标的是同一资产、数量是否匹配、期货以何种币种计价和结算,以及是否有到期日。永续合约没有固定到期收敛机制,资金费率也可能改变方向,不能把某天的溢价年化后当作锁定收益承诺。
基差变化与保证金路径
即使最终价格趋近,持有期间基差也可能先扩大,使期货空头需要追加保证金。现货收益不能保证及时划转到期货账户,尤其是跨平台、跨币种或银行非工作时间。计算逐日权益、维持保证金、抵押品折扣与可追加资金,检查逐仓和全仓规则。若一侧被强平,剩余现货会转成方向性敞口;只看到期盈亏图会漏掉这条路径风险,必须把中途生存能力单独列为判断条件。
融资展期与结算条件
净收益应扣除买现货的融资、借币成本、交易手续费、托管、提现、汇兑和合约展期。到期现金结算依赖参考价格,实物交割则依赖资产和交付资格,二者不能混用。合约不够长时,展期价格未知,原先年化基差不能覆盖未来所有期间。查看交易所对异常行情、指数中断、自动减仓和破产分摊的规则,保留条款版本;某些特殊机制会改变平时用简单多空相抵推算的现金流。
用完整账本检验结论
假设现货一百、期货一百零五,五单位只是初始毛价差,并不是净利润。再列融资两单位、交易与转账一单位,以及期间保证金需求,才知道剩余补偿是否匹配风险。该算例仅说明核算方式,不代表市场报价。记录两条腿的每笔成交、结算和费用,检查数量精度与对冲残差。对于非专业读者,理解这些条件比尝试高杠杆复制更重要;任何未能量化的托管、流动性或法律风险都不应被零风险标签掩盖。