Ilustración original del tema: Diagrama original de ChainView BTC866 · ChainView BTC866 Editorial · CC BY 4.0
Separa cada componente
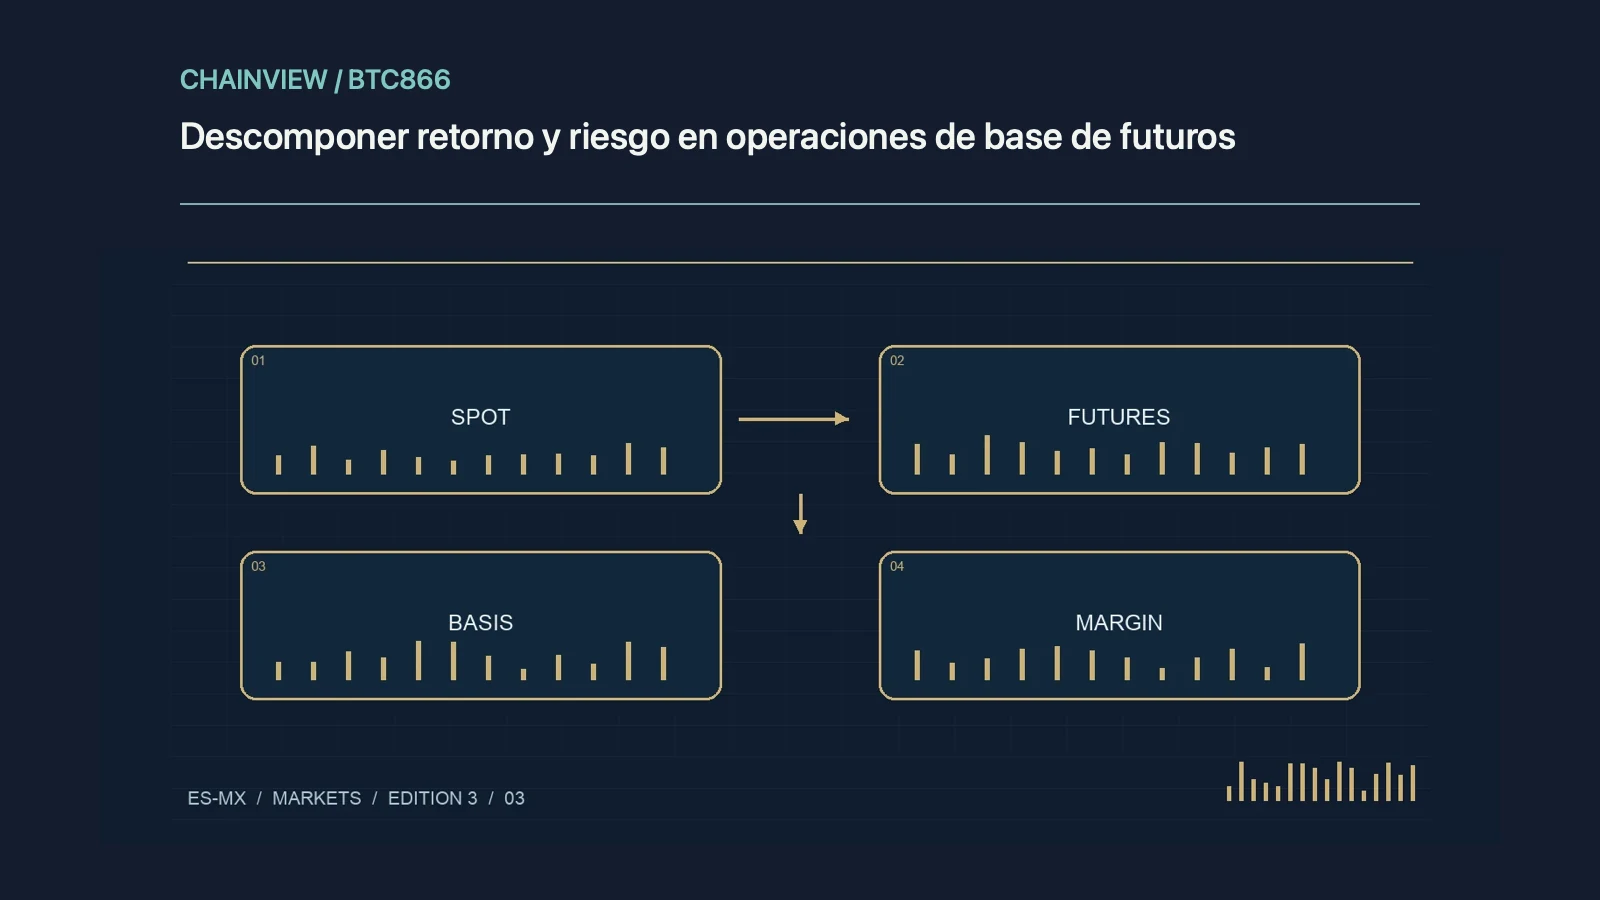
Comprar spot y vender futuros puede capturar una base, pero el rendimiento final resta comisiones, custodia, financiación e impuestos. La convergencia exige mantener ambas patas hasta el plazo previsto. Si debes cerrar antes, la base puede ampliarse en tu contra.
El margen no espera al vencimiento
Aunque el resultado final parezca cubierto, una subida puede exigir efectivo en la pata corta mientras el spot está en otro custodio. Prueba llamadas de margen y retrasos de transferencia. Diferencia futuros con vencimiento de perpetuos: el funding variable cambia la tesis de retorno.
Una comprobación que puedes repetir
Calcula retorno sobre todo el capital inmovilizado, incluidos colchones y garantías. Distingue rendimiento anualizado de ganancia realizada y modela el rollover. Si la financiación cambia de signo o la contraparte limita retiros, la aparente oportunidad puede dejar de ser ejecutable.
Prueba escenarios adversos
Simula un salto de precio, una ampliación de margen, una retirada suspendida y un fallo de contraparte. Incluye descuentos de garantías y días con volumen reducido. Si la salida debe hacerse por etapas, calcula el efecto de cada tramo. El resultado es un mapa de sensibilidad, no una promesa de precio.