原創主題配圖: 鏈觀 BTC866 原創主題圖解 · ChainView BTC866 Editorial · CC BY 4.0
拆開現金與期貨兩條腿
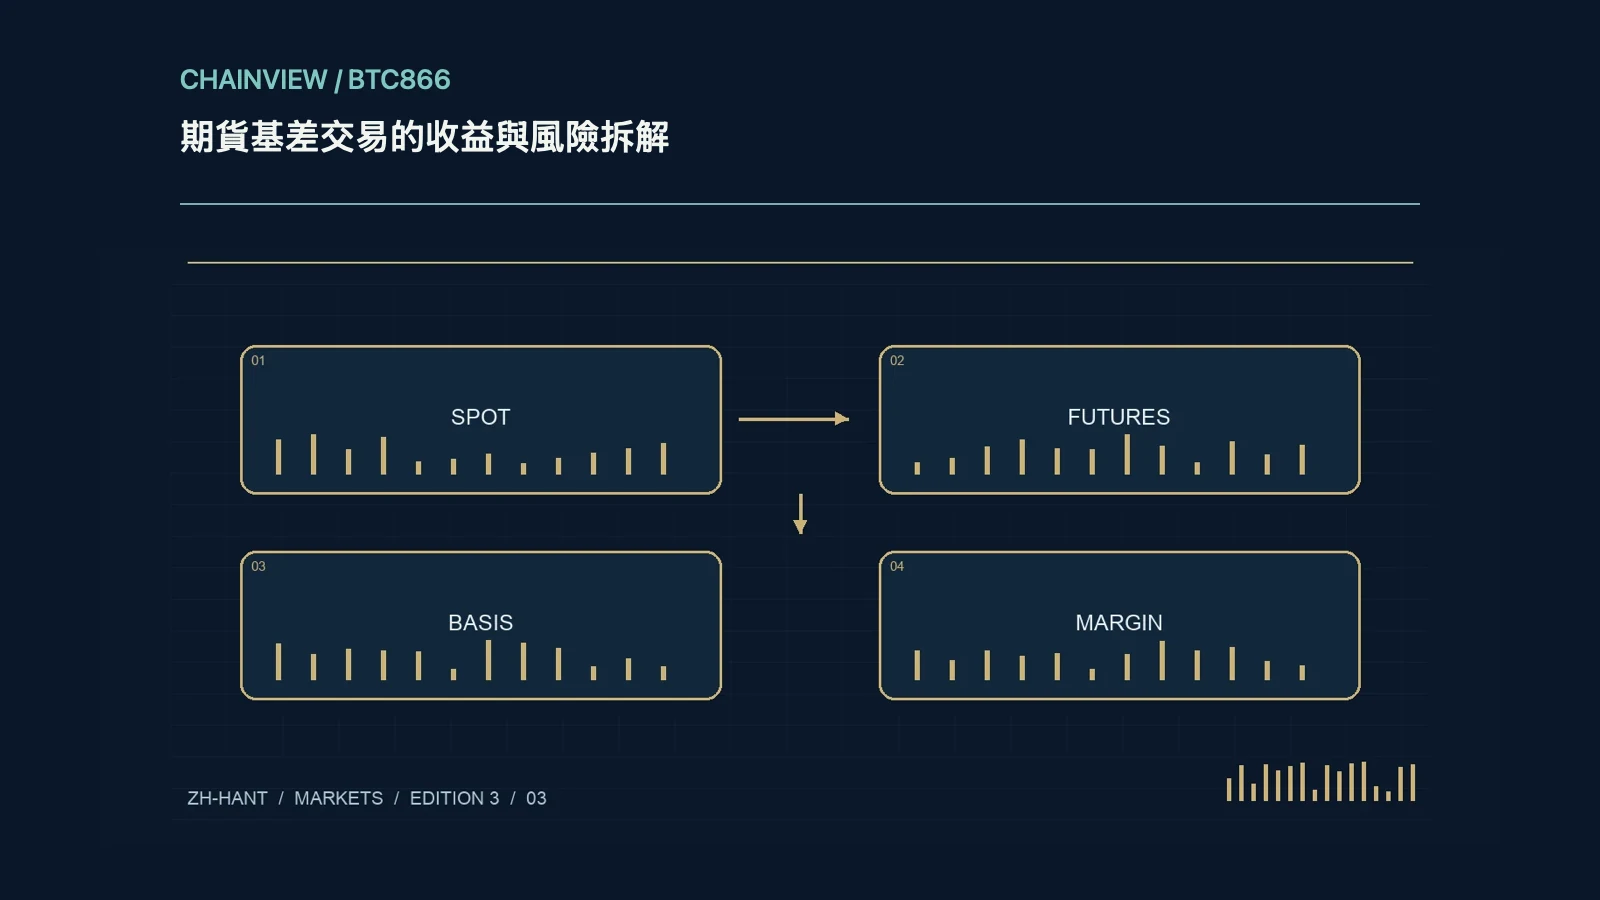
常見基差交易同時持有現貨並賣出期貨,試圖獲取兩者價格差隨時間變化的結果。它不是無風險利息:現貨托管、期貨保證金、合約到期結算和資金可用性都各自有條件。先確認標的是同一資產、數量是否匹配、期貨以何種幣種計價和結算,以及是否有到期日。永續合約沒有固定到期收斂機制,資金費率也可能改變方向,不能把某天的溢價年化後當作鎖定收益承諾。
基差變化與保證金路徑
即使最終價格趨近,持有期間基差也可能先擴大,使期貨空頭需要追加保證金。現貨收益不能保證及時划轉到期貨賬戶,尤其是跨平台、跨幣種或銀行非工作時間。計算逐日權益、維持保證金、抵押品折扣與可追加資金,檢查逐倉和全倉規則。若一側被強平,剩餘現貨會轉成方向性敞口;只看到期盈虧圖會漏掉這條路徑風險,必須把中途生存能力單獨列為判斷條件。
融資展期與結算條件
淨收益應扣除買現貨的融資、借幣成本、交易手續費、托管、提現、匯兌和合約展期。到期現金結算依賴參考價格,實物交割則依賴資產和交付資格,二者不能混用。合約不夠長時,展期價格未知,原先年化基差不能覆蓋未來所有期間。查看交易所對異常行情、指數中斷、自動減倉和破產分攤的規則,保留條款版本;某些特殊機制會改變平時用簡單多空相抵推算的現金流。
用完整賬本檢驗結論
假設現貨一百、期貨一百零五,五單位只是初始毛價差,並不是淨利潤。再列融資兩單位、交易與轉賬一單位,以及期間保證金需求,才知道剩餘補償是否匹配風險。該算例僅說明覈算方式,不代表市場報價。記錄兩條腿的每筆成交、結算和費用,檢查數量精度與對衝殘差。對於非專業讀者,理解這些條件比嘗試高槓桿複製更重要;任何未能量化的托管、流動性或法律風險都不應被零風險標籤掩蓋。