Minh họa chủ đề nguyên bản: Sơ đồ chủ đề nguyên bản của ChainView BTC866 · ChainView BTC866 Editorial · CC BY 4.0
Ngày mua và ngày báo cáo
Một thông báo mua bitcoin và số dư cuối kỳ nói về hai thời điểm có thể khác nhau. Khi đưa tin, ghi ngày giao dịch cùng kỳ báo cáo tài chính. Có thể trình bày ước tính sau giao dịch mới như một phép tính riêng, nhưng không gọi đó là số cuối kỳ đã kiểm toán nếu tài liệu không xác nhận như vậy.
Doanh nghiệp thực sự sở hữu gì
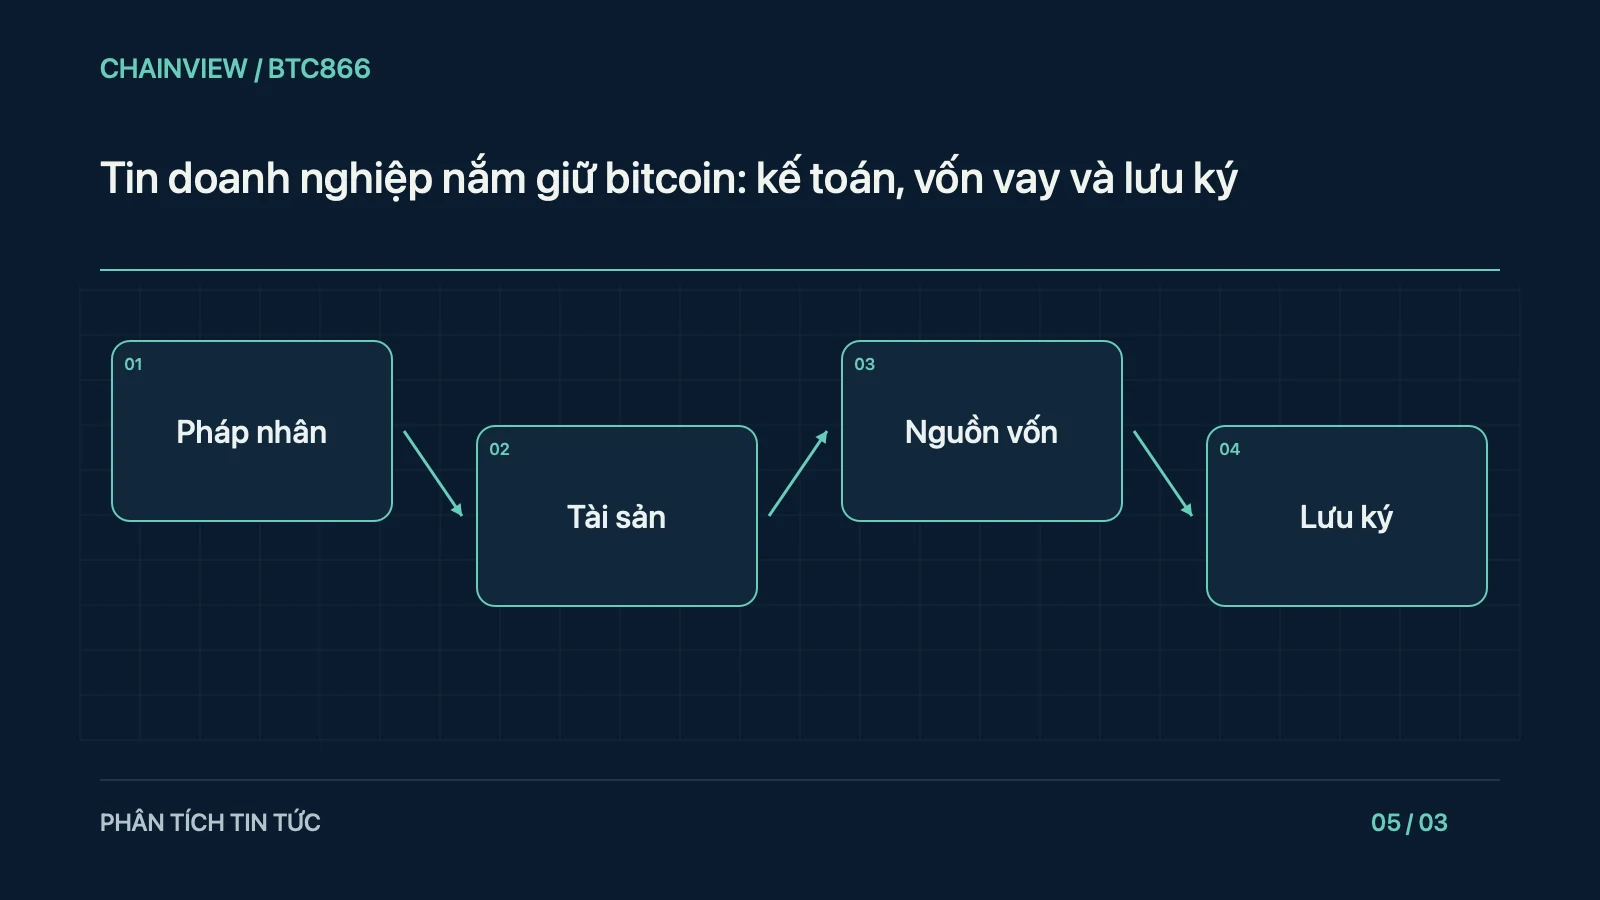
Đọc bảng cân đối, lưu chuyển tiền và thuyết minh để phân biệt đồng tiền nắm giữ trực tiếp, chứng chỉ quỹ, phái sinh và hoạt động kinh doanh liên quan. Doanh thu từ dịch vụ khai thác không tự biến thành lượng bitcoin trong kho. Xác định đúng pháp nhân báo cáo, nhất là khi công ty mẹ và công ty con có nghĩa vụ khác nhau.
Nguồn tài trợ tạo rủi ro riêng
Tiền mua có thể đến từ dòng tiền kinh doanh, vay nợ, chứng khoán chuyển đổi hoặc phát hành cổ phần. Mỗi cách có chi phí như lãi vay, ngày đáo hạn, điều kiện ràng buộc hay pha loãng. Giá bitcoin tăng không xóa nghĩa vụ nợ; lịch tài trợ cần được xem riêng cùng mức tiếp xúc với tài sản.
Chính sách định giá và lưu ký
Tìm phương pháp kế toán, giá tham chiếu và thông tin lưu ký được công bố. Lãi đánh giá lại không nhất thiết là tiền đã thu về. Trong một bảng giả định, tách số đơn vị mua, giá vốn và giá trị cuối kỳ để tránh ghi biến động định giá như một lần mua mới hoặc dòng tiền kinh doanh.
Theo dõi qua nhiều kỳ
Lưu pháp nhân, kỳ báo cáo, loại công cụ, số lượng và nguồn vốn, đánh dấu dữ liệu chưa công khai. Chỉ so sánh các kỳ có cùng chính sách hoặc giải thích thay đổi. Cổ phiếu doanh nghiệp còn mang rủi ro vận hành và cấu trúc vốn, nên chiến lược ngân quỹ không phải bảo chứng cho bitcoin hay bản sao chính xác của lợi nhuận đồng tiền.
Đọc dòng tiền riêng với lợi nhuận
Một khoản lãi trên báo cáo có thể chưa tạo tiền để trả lãi vay. Đặt lịch đáo hạn cạnh dòng tiền hoạt động giúp thấy rủi ro thanh khoản khác biến động giá. Nếu doanh nghiệp không công bố lịch mua chi tiết, không tự chia số cuối kỳ thành các giao dịch tưởng tượng.