原创主题配图: 链观 BTC866 原创主题图解 · ChainView BTC866 Editorial · CC BY 4.0
先识别购买的法律安排
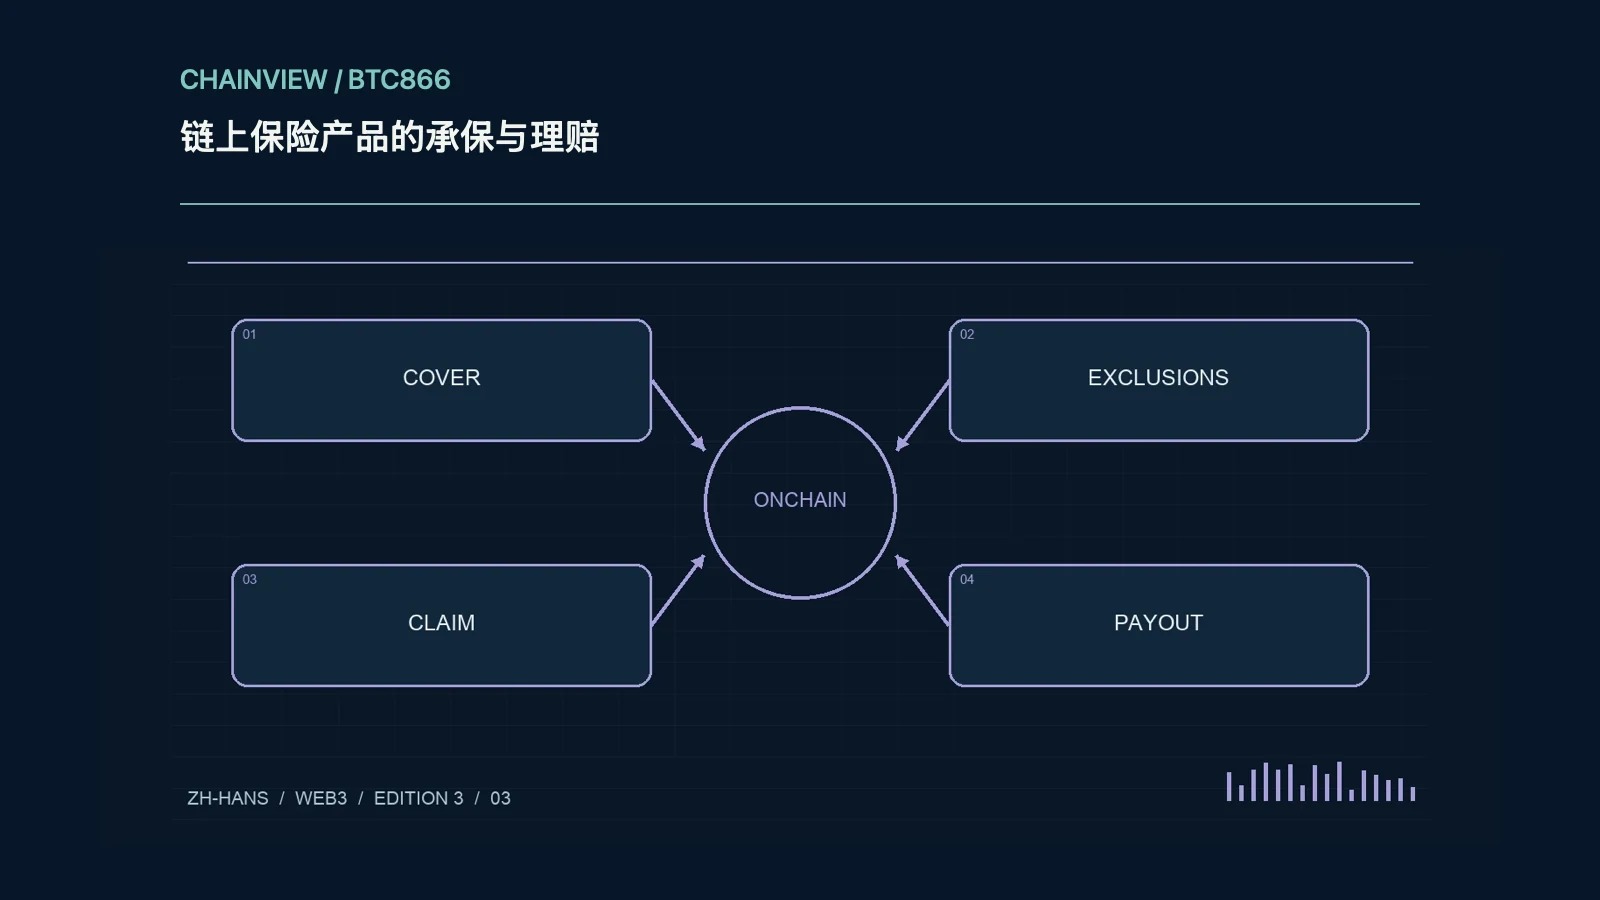
链上保险、保障会员或风险互助等名称,可能对应不同合同与监管地位。购买一枚凭证代币不自动意味着获得当地受监管保险,也不证明存在法定赔付保障。先确认签约主体、适用法律、承保风险、受益人和投诉渠道,阅读平台是否明确排除某些地区或用户。产品界面显示已购买只说明交易完成,真正可请求的赔付仍取决于条款;营销中的保护金额和保费收益不能替代对权利、资金来源及可执行性的分析。
承保范围与排除条款
仔细区分智能合约漏洞、托管人违约、预言机失效、私钥泄露和市场价格损失,这些可能被分别承保或排除。记录保额、免赔额、等待期、追溯期、有效期限与重复投保处理,确认被保地址或协议版本是否正确。某项事故看起来属于黑客攻击,也可能因定义、证据或免责条款而不符合要求。示例应引用条款原句并保留版本,不能从新闻事故名称直接推断所有持有者都将获得相同比例赔付。
理赔由谁决定
理赔可能依赖客观事件、预言机、评估委员会或代币持有人投票,每种方式都有延迟、利益冲突与申诉问题。查看提交流程、证据类型、期限、评估门槛和结论执行交易,确认申请人是否仍需主动领取。链上投票公开不代表投票人独立,技术执行自动化也不代表现实事实没有争议。若需要证明损失,应保留事故前后余额、交易哈希和正式通报,不向陌生评估员交出私钥或不相关身份资料。
风险池偿付与组合暴露
风险池资金、再保险或其他资本来源决定大规模事故后可支付能力,单份保障金额并不能证明所有同时索赔都能满足。检查风险是否集中在同一链、托管人或基础设施,保费资产是否也会在事故中跌价,以及治理是否能修改规则。假设多个产品共用一个资金池,应分析总责任而非分别看余额。读者应把保障当作仍需评估的合同安排,不能用它消除钱包安全、仓位控制与记录义务,也不应接受保证百分之百赔付的无依据宣传。