原創主題配圖: 鏈觀 BTC866 原創主題圖解 · ChainView BTC866 Editorial · CC BY 4.0
庫存來自不平衡成交
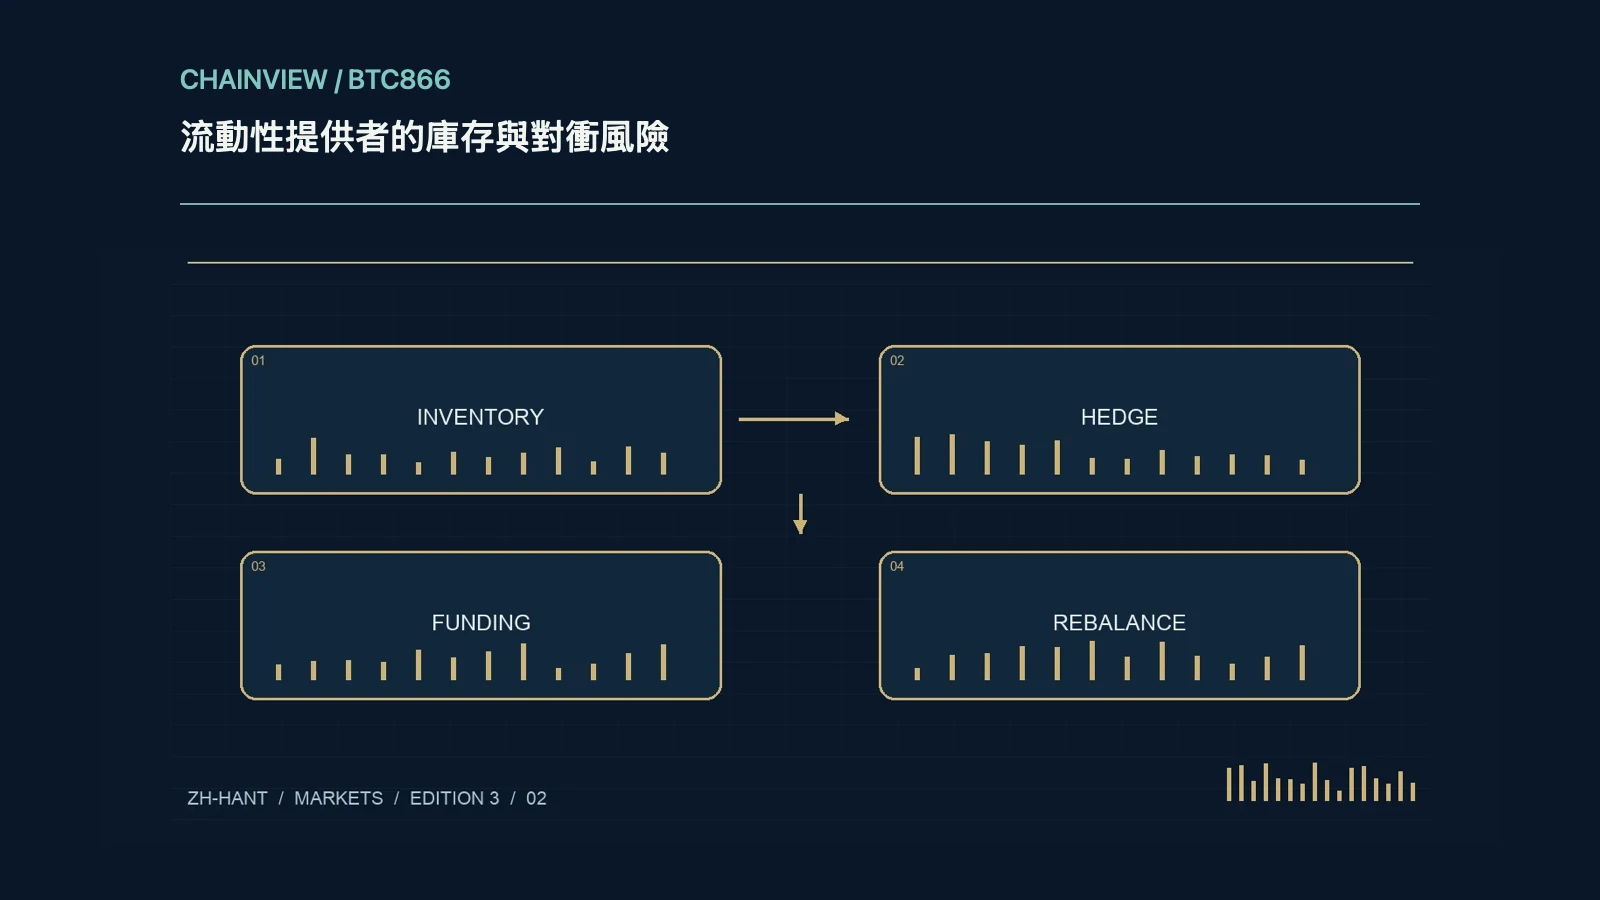
流動性提供者持續報價或向資金池存入資產,會在用戶交易方向不平衡時積累一側庫存。獲得手續費並不表示持倉中性,價格下跌時庫存價值可能遠超已收費用的損失。先記錄初始資產組合、報價範圍、庫存限制和計價貨幣,再計算每筆成交如何改變敞口。訂單簿做市與自動做市池的機制不同;後者還可能隨價格移動被動調整資產比例,不能簡單照搬固定數量持倉的收益比較。
對衝增加新的依賴
使用期貨、永續合約或另一平台現貨對衝,可以減少某些價格敞口,卻會引入基差、資金費率、保證金和交易對手風險。對衝資產與庫存並非完全對應時,還存在相關性變化;一個市場暫停而另一個繼續交易,會使原本成對頭寸失去同步。記錄對衝比例、調整頻率、抵押品和強平規則,並區分經濟上大致抵消與每個賬戶都能存活。整體盈虧接近零,仍可能因一側賬戶保證金不足而被強制平倉。
費用收益與淨收益
收益覈算應包含手續費、激勵代幣、庫存估值、對衝損益、融資成本、網絡費用和再平衡交易。激勵按實際可出售價格和鎖定條件計量,不能用宣傳年化直接代表現金回報。對集中流動性池,還要記錄價格離開範圍後的資金利用率與重新設區間成本。比較基準必須一致,例如與按同一初始比例被動持有資產相比;不同計價幣種與時間窗口可能產生相反結論,報表應說明假設而不是只顯示一條收益曲線。
極端場景的庫存預算
壓力測試可假設單邊成交加速、對衝市場深度下降、資金費率跳升、抵押品折價和平台提款暫停同時發生。計算每個場景下庫存、可用保證金與退出時間,設置誰能停止報價、減少規模和處理異常。假設手續費一天收入一百,但庫存跌價損失一千,就應明確淨風險而不只展示收入。模擬不能保證真實退出價格,特別是市場相關性在危機中改變時;預先確定損失預算與記錄流程比事後追逐年化數字更有用。